2026年夏、中国の商業施設では、ジェラートやソフトクリーム、茶飲料ブランドによる新たな売場が目を引きました。中国の店内製造型アイスクリームチェーン「野人先生」が店舗網を広げる一方、DQ(デイリークイーン)も多くの商業施設に出店しています。
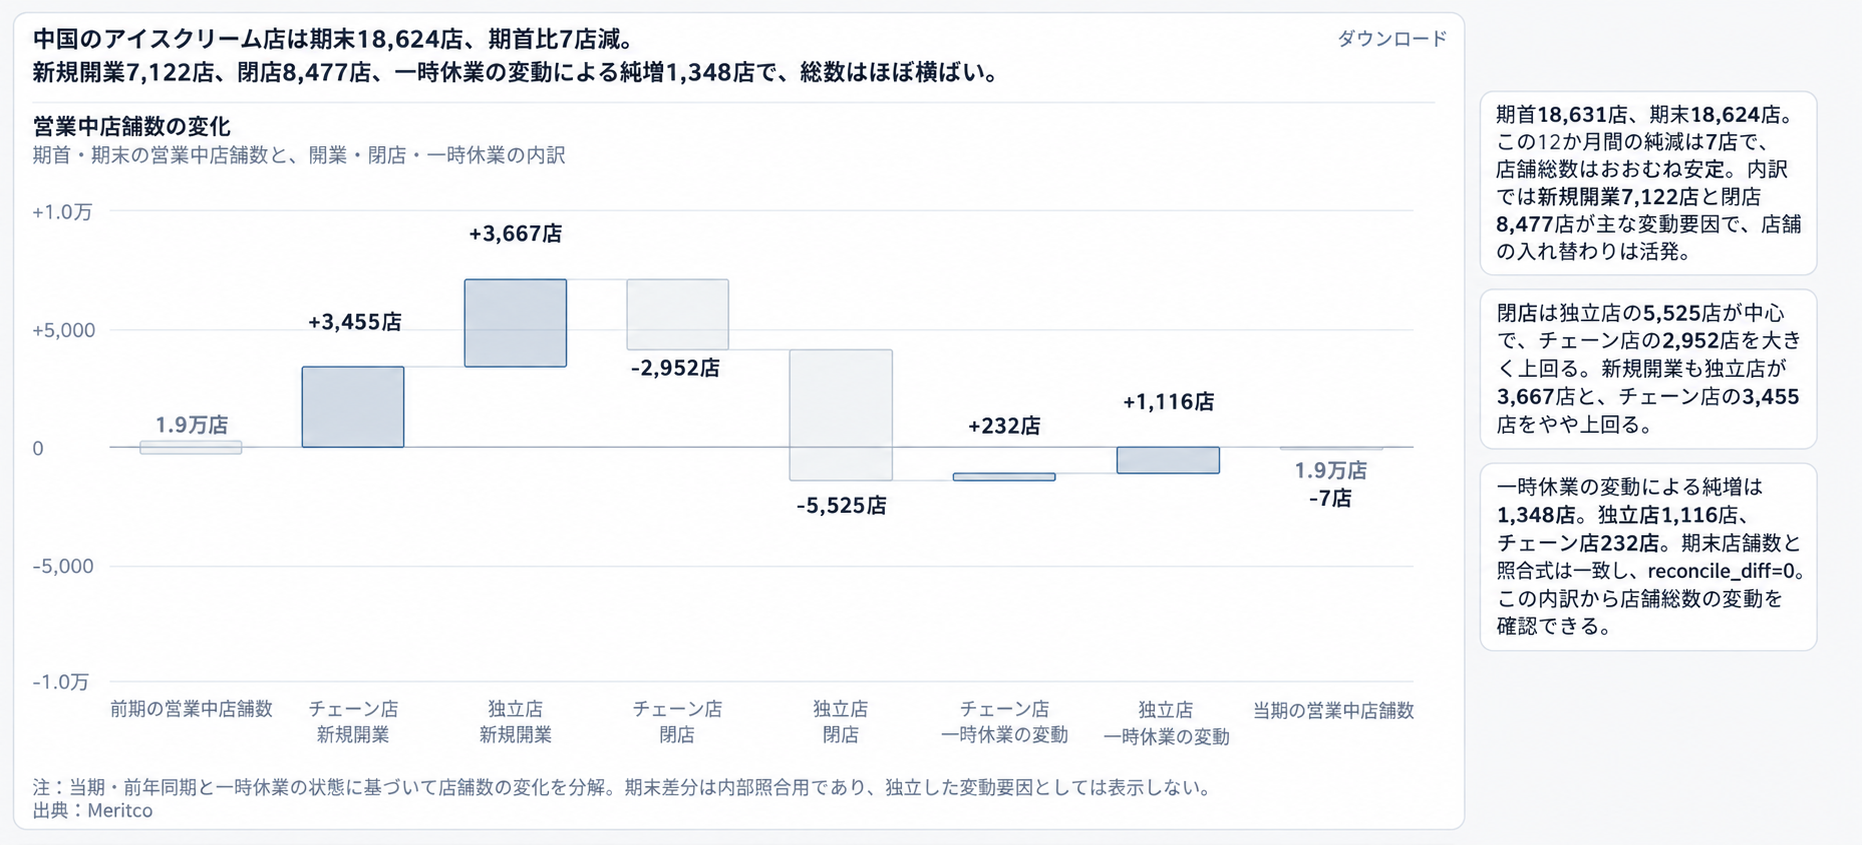
ただ、その活況の裏には一つの逆説があります。新しい店が次々と開業しているにもかかわらず、営業中の店舗総数はほとんど増えていないのです。
Meritcoの実店舗データ分析によると、2026年8月時点で中国全国の営業中のアイスクリーム店は約18,624店。前年同月より7店少ない水準でした。その一方で、この1年間の新規開業は7,000店を超えています。
中国市場の事業機会を考えるうえで、重要なのは新店の数だけではありません。約1万9,000店の内側で、どのブランドが退出し、誰がその位置を埋め、店舗数シェアがどこに集まっているのか。その変化と、店舗を継続して運営するための条件を併せて見る必要があります。
店舗数は横ばいでも、上位ブランドへの集中は進む
Meritcoが対象となる実店舗を追跡したところ、直近18か月で店舗数シェアは上位ブランドへと集中しています。中国全国では上位5ブランドが43%、上位10ブランドが54%を占めています。一方、上位10ブランド以外の合計シェアは、2025年3月の55%から46%に低下しました。
店舗総数がほぼ変わらないなかで、上位ブランドが占める割合は高まっています。
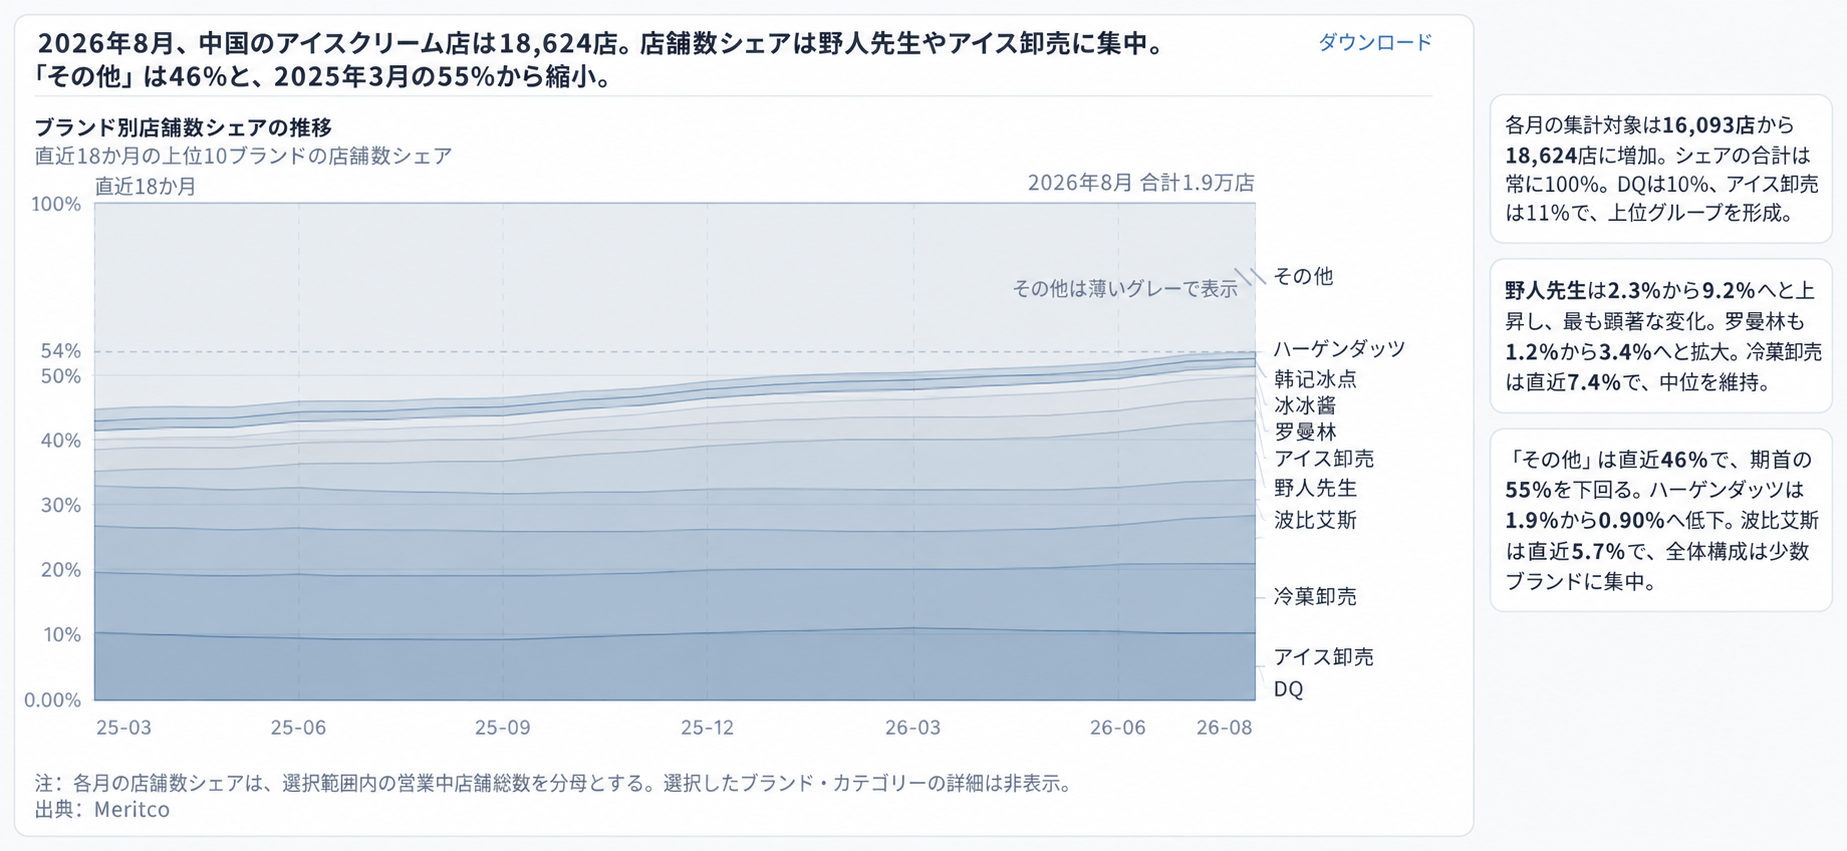
ブランド別に見ると、DQは約1,904店で首位を維持しています。野人先生は約1,716店となり、前年同月比102%増、1年間で865店の純増を記録して2位に上昇しました。「罗曼林」も店舗網を拡大しています。
こうした動きは、全国に何店あるかという総数だけでは捉えられません。店舗網全体の規模は大きく変わらず、その内部でブランドの順位と構成が変化しています。店舗総数の伸びが限られる局面では、各ブランドの出店拡大は、既存の出店場所や商圏をめぐる競争と、より密接に結びつきます。
商業施設への出店拡大と、販売チャネルの選択
全国の店舗総数がほぼ横ばいである一方、商業施設内の店舗は増えています。中国全国の商業施設内にあるアイスクリーム店は4,579店から5,158店へと増加し、純増は579店でした。同期間の新規開業は1,609店、新規閉店は899店です。
上位ブランドの出店も、こうした場所に集まっています。特にDQと野人先生は、店舗立地の重なりが目立ちます。半径500メートル以内に相手ブランドの店舗が存在するのは、DQで約864店、野人先生で約859店。位置情報に基づくクラスター分析では、両ブランドの空間的な重複度は74%に達しています。
上位ブランドは、同じ商業施設やその周辺商圏で競い合うようになっています。商業施設は人通りや認知機会をもたらす一方で、賃料、出店区画の確保、年間を通じた運営費用も伴います。
別の角度からこの問題を考える材料となるのが、ハーゲンダッツです。Meritcoの業界リサーチが企業の公開情報と業界資料を整理したところ、中国の実店舗網は2019年のピーク時と比べて大きく縮小しています。同時に、店舗・ギフト事業と小売・外食向け事業の運営を分ける動きが進んでいます。スーパー、コンビニエンスストア、EC、即時配送型小売、外食向け供給は、引き続き消費者との重要な接点です。
ここには、店舗の役割を考えるうえでの一つの論点があります。スーパーやEC、即時配送型小売で対応できる販売まで、すべてを高い賃料の店舗で担う必要はありません。成熟したブランドにとって、店舗数は唯一の評価軸ではなくなっています。どの需要を引き続き店舗で受け止め、どの需要を別のチャネルで取り込むのかが重要になります。
新店の営業継続率と、閑散期の採算
出店の速さは、市場の活況を印象づけます。しかし、開業は最初の一歩にすぎません。
Meritcoの実店舗データ分析では、開業時期別に分けた21グループ、合計約1万2,000店の新規アイスクリーム店を追跡しました。開業3か月後には約92%が営業を継続していましたが、6か月後には75%、12か月後には57%に低下しています。18か月後は約47%、20か月後は約37%でした。
店舗の明暗が分かれるのは、開業当日ではありません。その後の半年、1年、さらに長い期間を通じて、営業を続けられるかどうかが問われます。
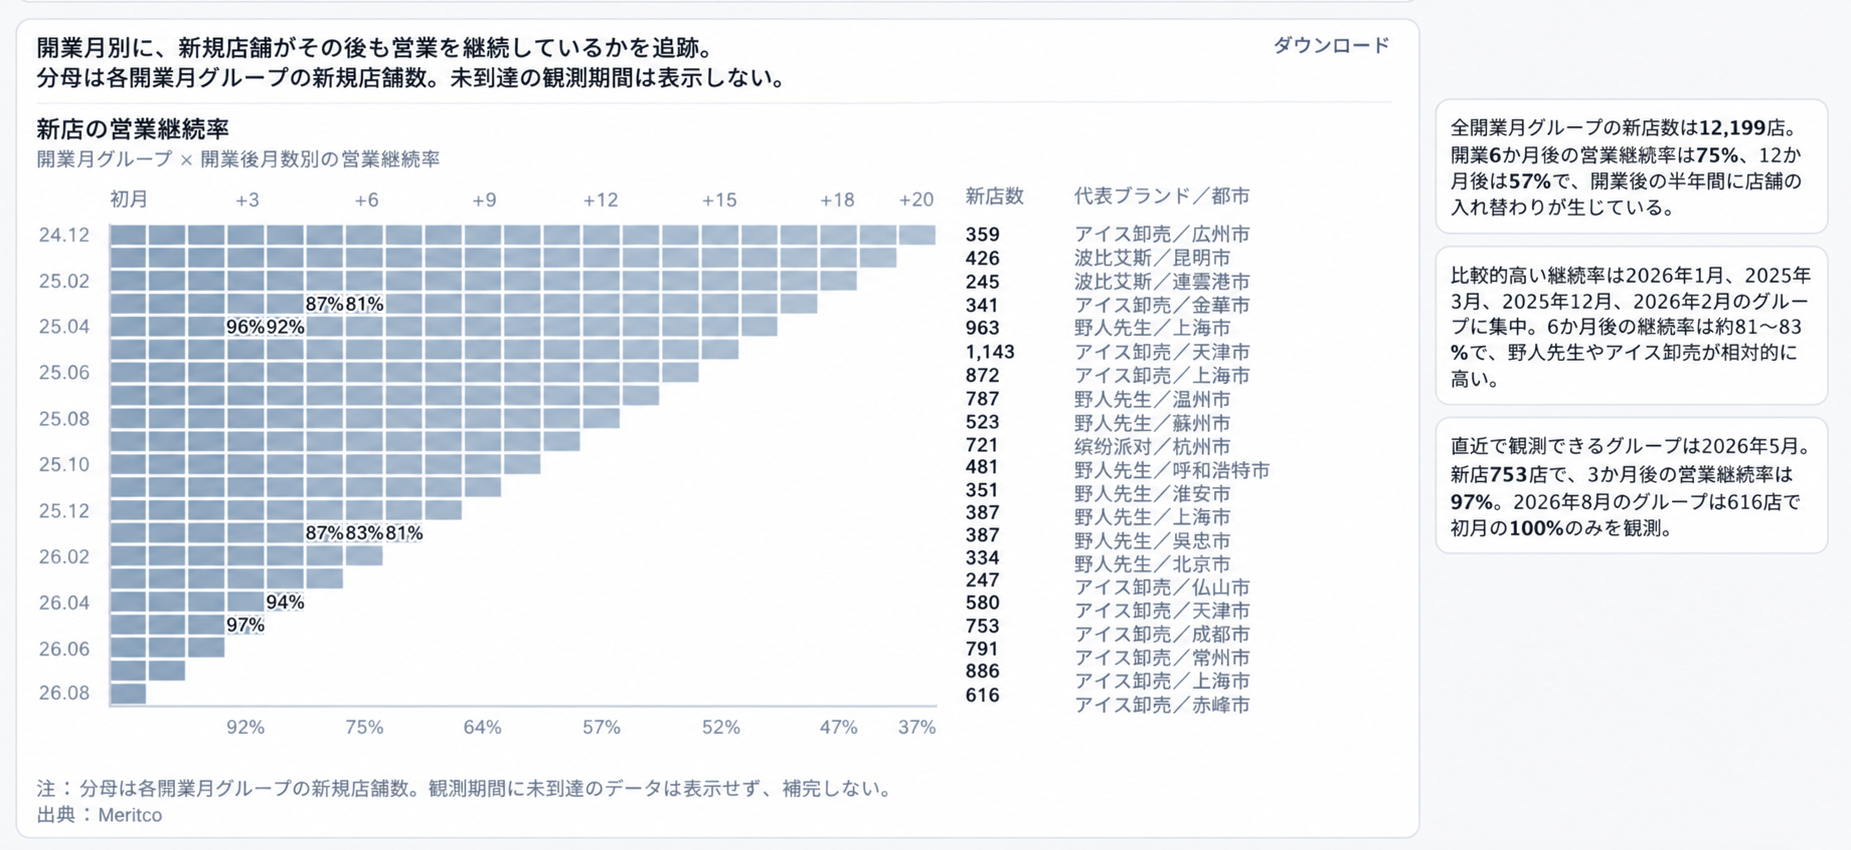
店舗データから分かるのは、どれだけの店が営業を続けているかです。経営上の難しさを理解するには、さらに店舗の収益構造を見る必要があります。
Meritcoの業界リサーチが店内製造型アイスクリーム店の経営構造を分解すると、中心的な課題が浮かび上がります。売上には明確な繁閑差がある一方、費用は気温に合わせて減ってくれるわけではありません。
賃料、基本的な人員配置、設備、低温物流に関わる費用は年間を通じて発生します。店内で製造・販売する業態では、仕込み、ロス、人員シフトを販売量に合わせて管理する必要もあります。研究資料では、店内製造型業態のロス率の参考値は約8〜15%とされ、単位面積当たりに必要な人員も、一般的な商品陳列型の小売より多くなっています。
この負担を具体的に示すのが、Meritcoの業界リサーチによる、前提条件を明示した収支シミュレーションです。対象は、商業施設内にある30㎡のジェラート加盟店。1日150件の注文、客単価30人民元を仮定し、固定費・準固定費を月額約6万9,000人民元とすると、損益分岐点を超えるためには月商約12万5,500人民元が必要になります。
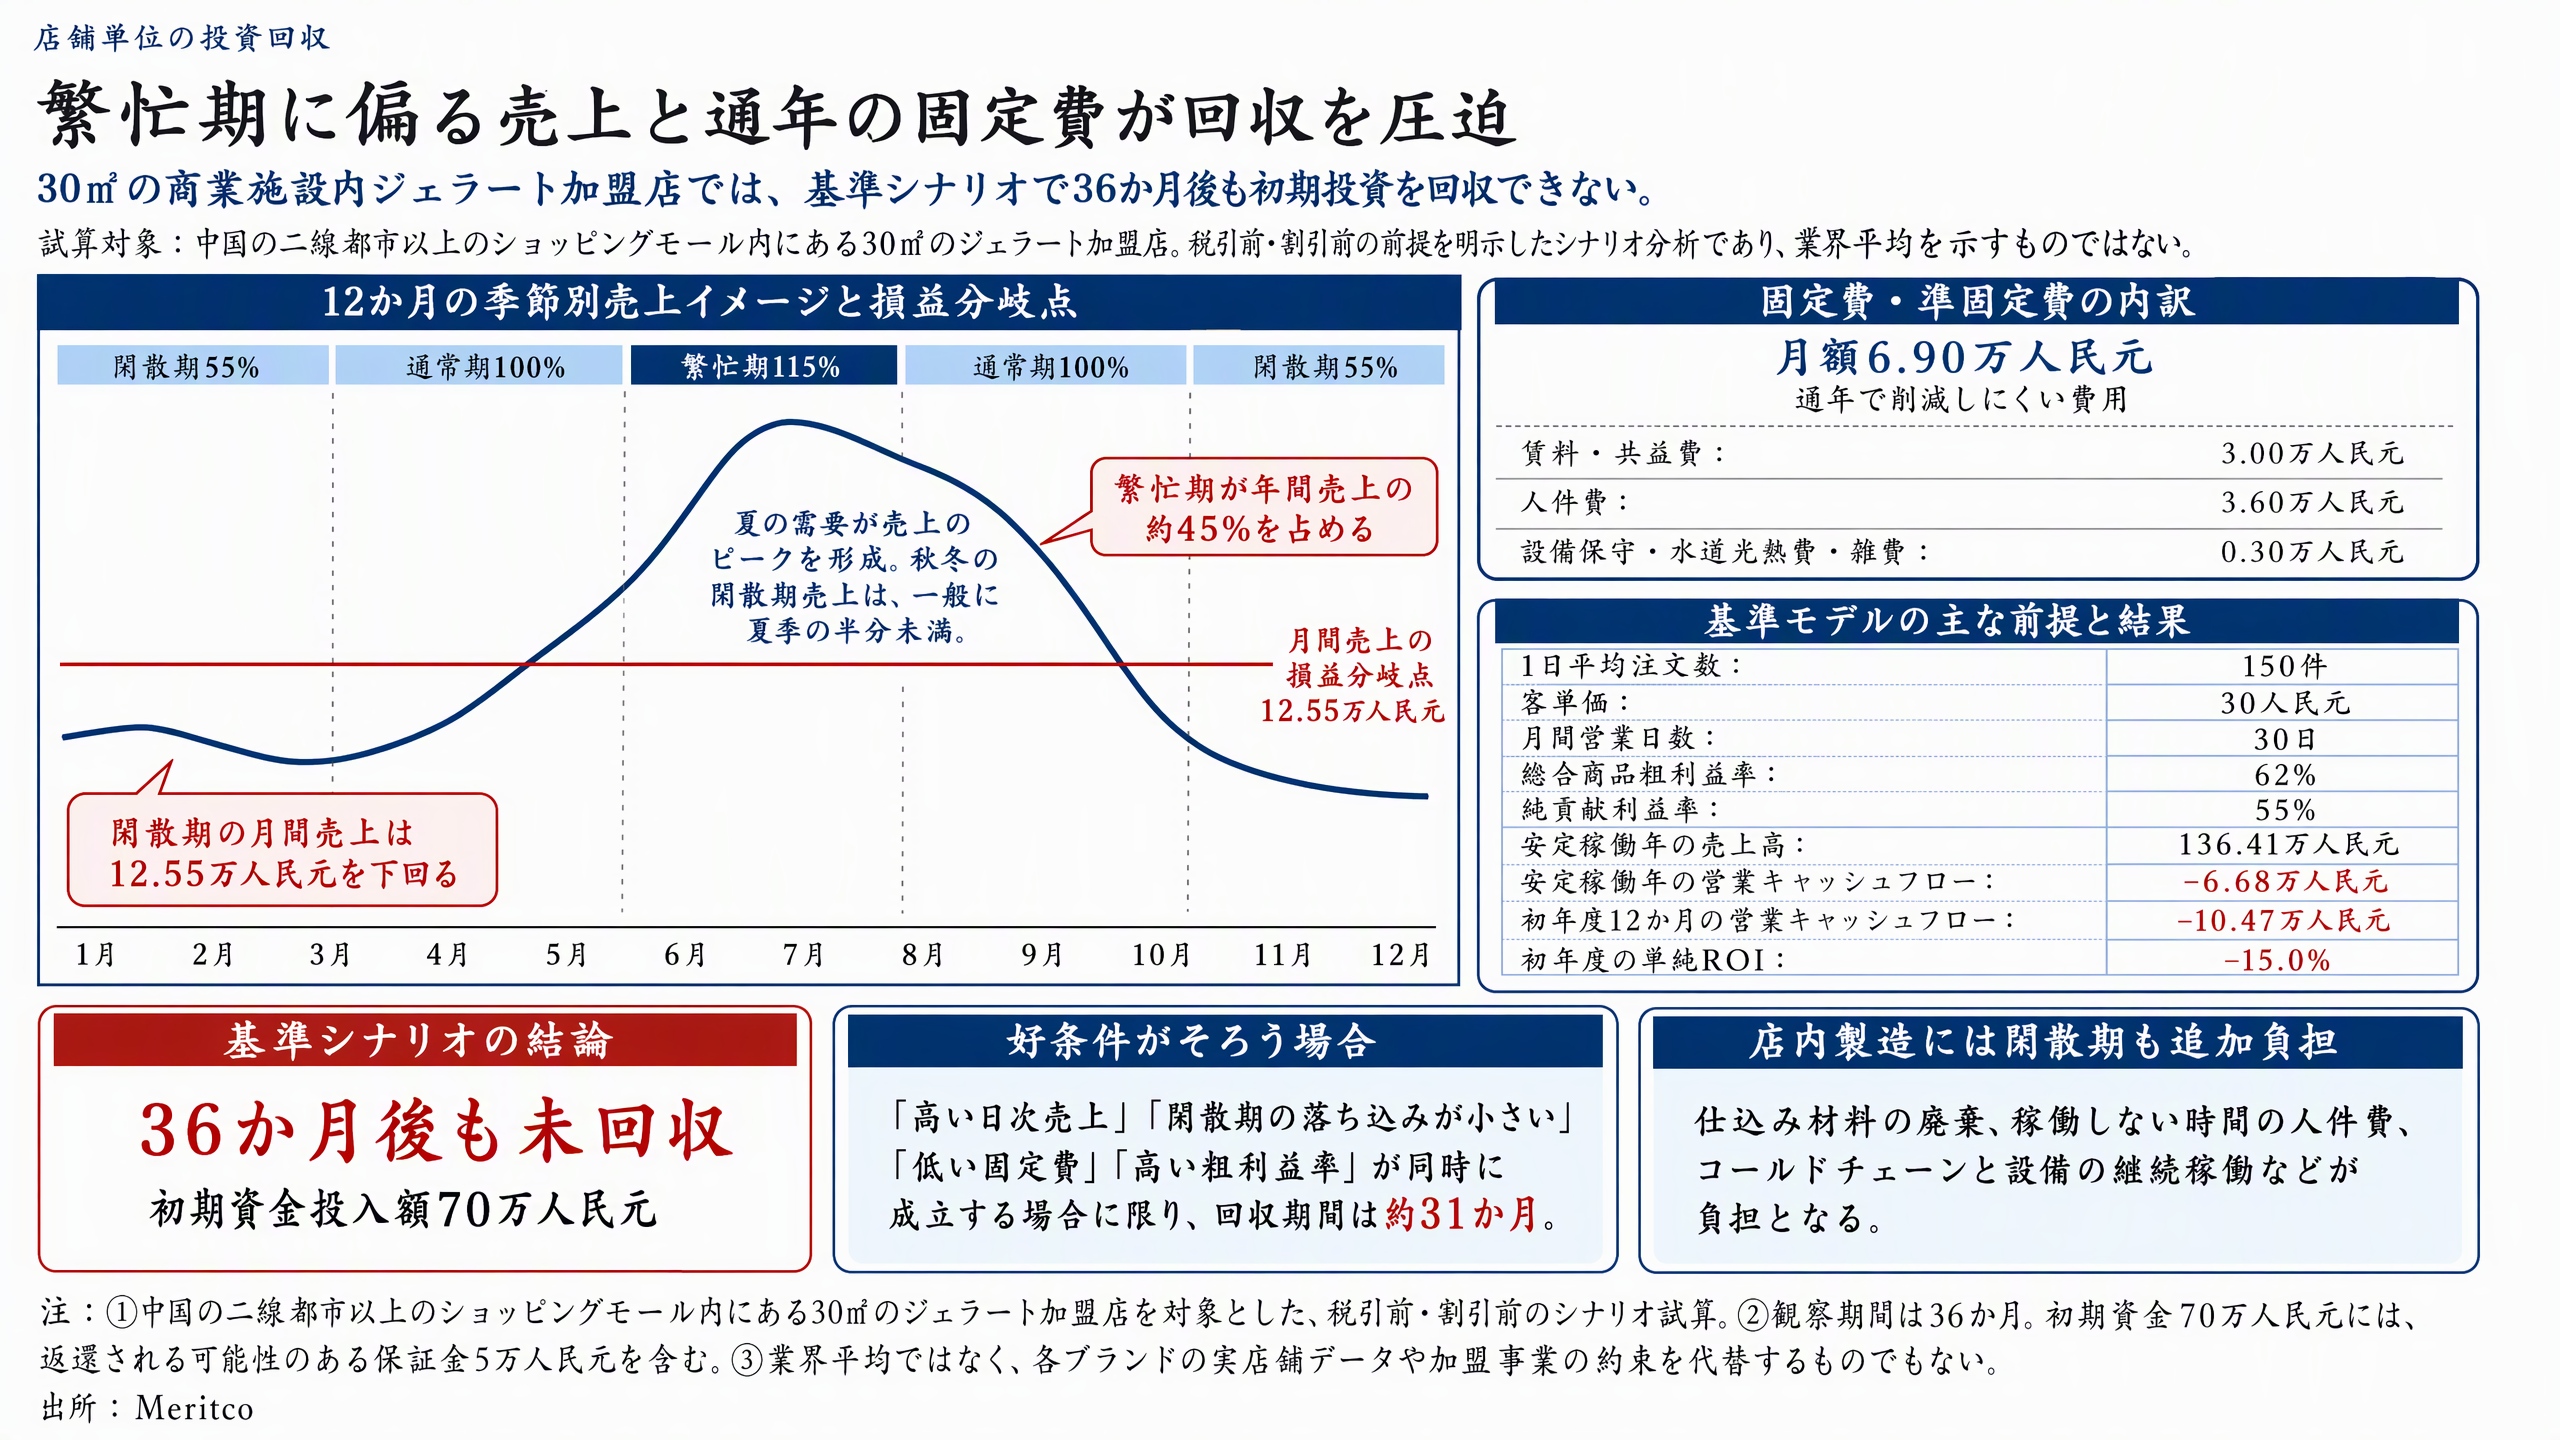 ところが、このモデルの閑散期の月商は約7万4,000人民元です。5〜8月の売上は年間売上の約45%を占めますが、基本シナリオでは、36か月を経ても初期投入資金70万人民元を回収できません。
この試算が示すのは、夏の売上だけでは店舗経営を評価できないということです。アイスクリーム店の採算で難しいのは、繁忙期に1日いくら売れるか以上に、閑散期にも損益分岐点を超えられるかどうかです。
商品構成と店舗運営で、季節変動にどう対応するか
季節変動への対応に、共通の正解があるわけではありません。各ブランドは、異なる部分から年間の売上と収益性を改善しようとしています。
DQは中国で、アイスクリームに加えてケーキ、コーヒー、温かいベーカリー商品、ハンバーガーなどを展開しています。狙いは、午後の間食需要にとどまらず、一つの店舗でより幅広い時間帯の需要を取り込むことです。
中国の茶飲料ブランド「喜茶(HEYTEA)」は、ジェラートを既存の茶飲料やベーカリーの運営基盤と組み合わせています。2026年1〜8月には、6都市で、ジェラート、ベーカリー、ケーキ、炒冰などの売場・商品を組み込んだ14店を展開しました。炒冰は、冷却したプレート上で材料を混ぜながら凍らせる冷菓です。複数の商品カテゴリーを店舗ごとに組み合わせ、新しい商品構成を試しています。
野人先生が取り組むのは、店内製造型店舗そのものの運営効率です。公開研究資料によると、商品数を絞る、時間帯ごとに製造量を調整する、無料試食を提供する、夜間に販促を行うといった方法で、当日の売れ残りとロスの抑制を図っています。
需要を取り込む時間帯を広げるブランドもあれば、既存店舗や供給網を活用するブランドもあり、商品数や製造、余剰在庫の管理から費用を抑えるブランドもあります。いずれも、夏の気温だけに売上を委ねず、年間を通じて事業を成立させようとする取り組みです。
味だけでなく、食べる場面をつくれるか
企業が閑散期の売上を確保しようとしても、その試みが成立するかどうかを決めるのは消費者です。
Meritcoの消費者リサーチが、中国の店内製造型アイスクリームに関する消費者の議論を分析したところ、特に言及の多かった二つのテーマは「風味と甘さのバランス」で30%、「消費シーンと季節との相性」で29%でした。両者の言及割合はほぼ並んでいます。
店内製造型アイスクリームでは、おいしさに加えて、どのようなときに食べたくなるかも重要な論点です。
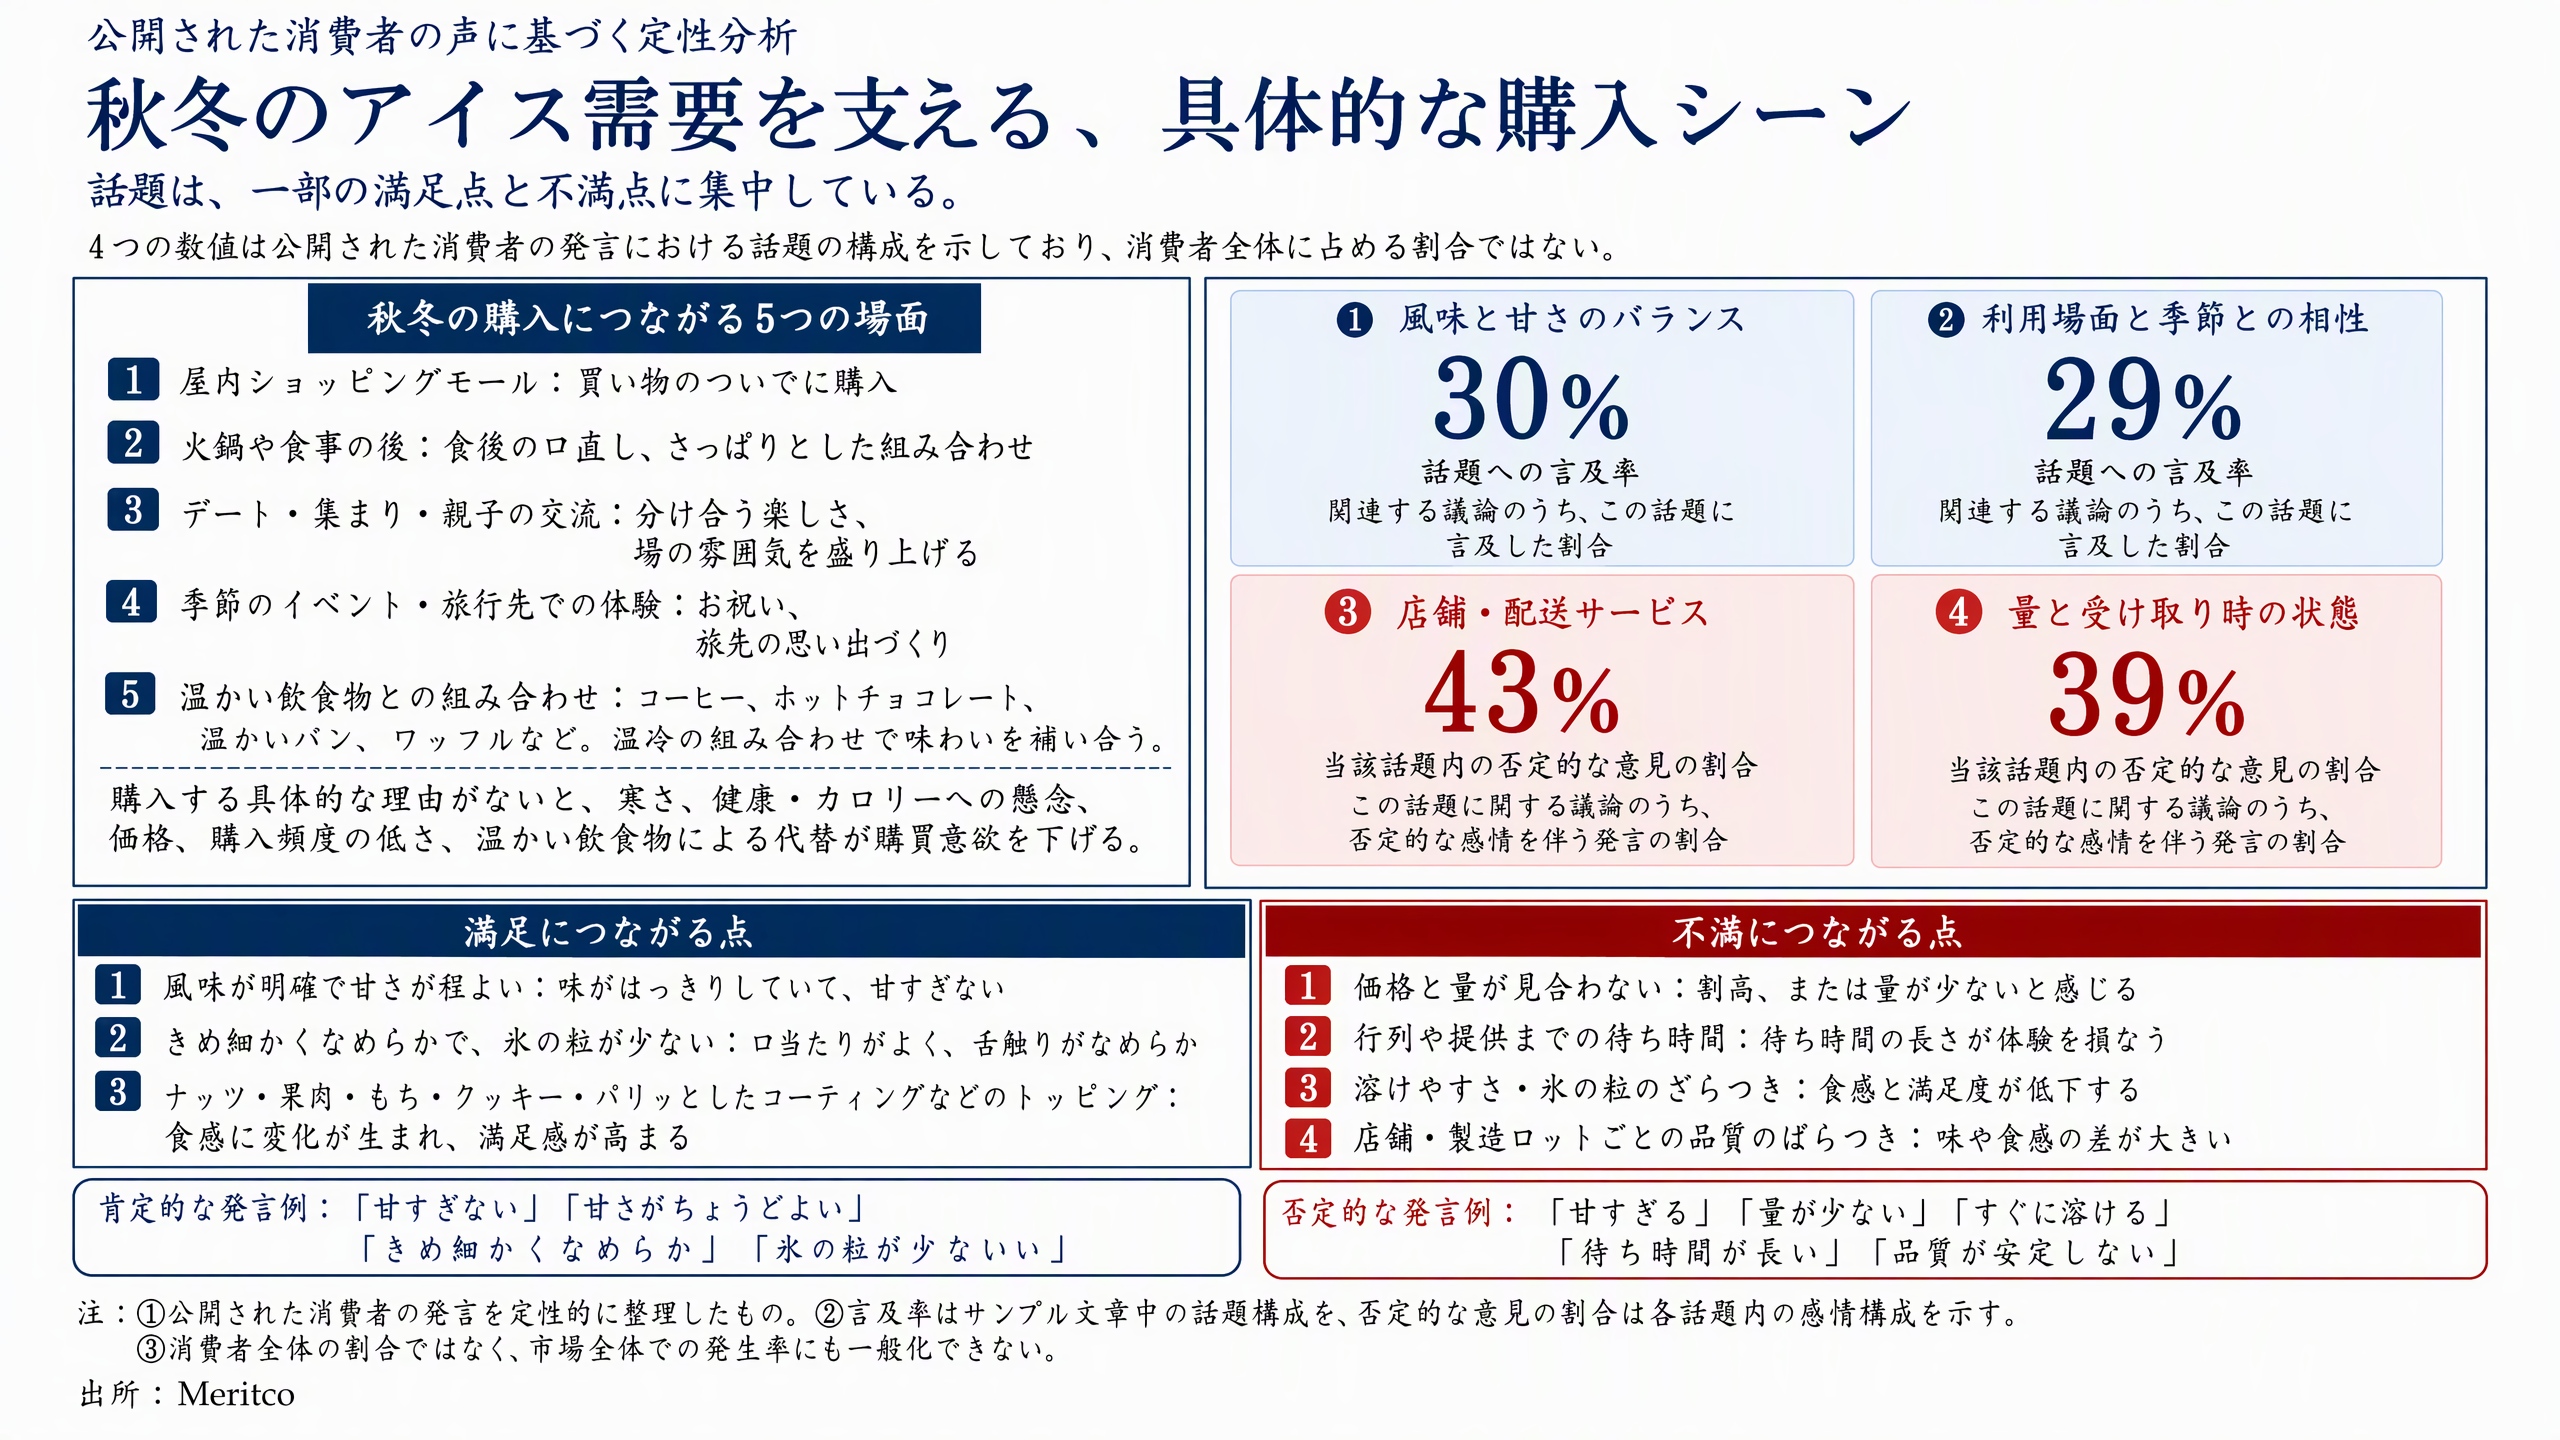
注:図中の割合は分析対象となった消費者の議論の構成を示すもので、消費者全体の割合ではありません。
消費者の評価で繰り返し支持されているのは、素材の風味がはっきりしていること、甘すぎないこと、そして、きめ細かく滑らかで氷の粒を感じにくい食感です。ピスタチオ、抹茶、黒ごま、フルーツといった具体的なフレーバーも、その風味を実感できてこそ、わざわざ買いに行く理由につながります。
秋冬になると、購入はより具体的な場面に左右されます。屋内の商業施設、食事や火鍋の後、デートや集まり、祝祭日、旅行といった場面に加え、コーヒー、ホットチョコレート、パン、ワッフルなど、温かい商品との組み合わせも需要のきっかけになります。
こうした場面がなければ、寒さ、カロリーへの懸念、価格に加え、温かい飲み物やコーヒー、食事、ほかのスイーツといった代替選択肢が、購入を減らす方向に働きます。
閑散期の競争で問われるのは、単に冬でもアイスクリームを食べてもらうよう呼びかけることではありません。暑くない季節にも、消費者が買いたくなる具体的な場面をつくれるかどうかです。
店舗の変化を、自社の事業判断につなげる
中国のアイスクリーム市場では、年間7,000店超の新規開業と、ほぼ横ばいの店舗総数が同時に起きています。その内側では、上位ブランドへの集中、商業施設への出店、販売チャネルや商品構成の見直しが進んでいます。新店の数だけでは、こうした競争の変化や継続的な経営の難しさは見えてきません。
中国市場に関わる企業がカテゴリーの事業機会を判断するには、店舗数の変化、競争環境、収益構造、消費者ニーズを組み合わせて捉えることが重要です。どのブランドが拡大し、どの商圏で競争が重なり、消費者はどのような場面で購入するのか。店舗データを起点に、経営と需要の両面へ分析を進めることで、市場の見え方は変わります。
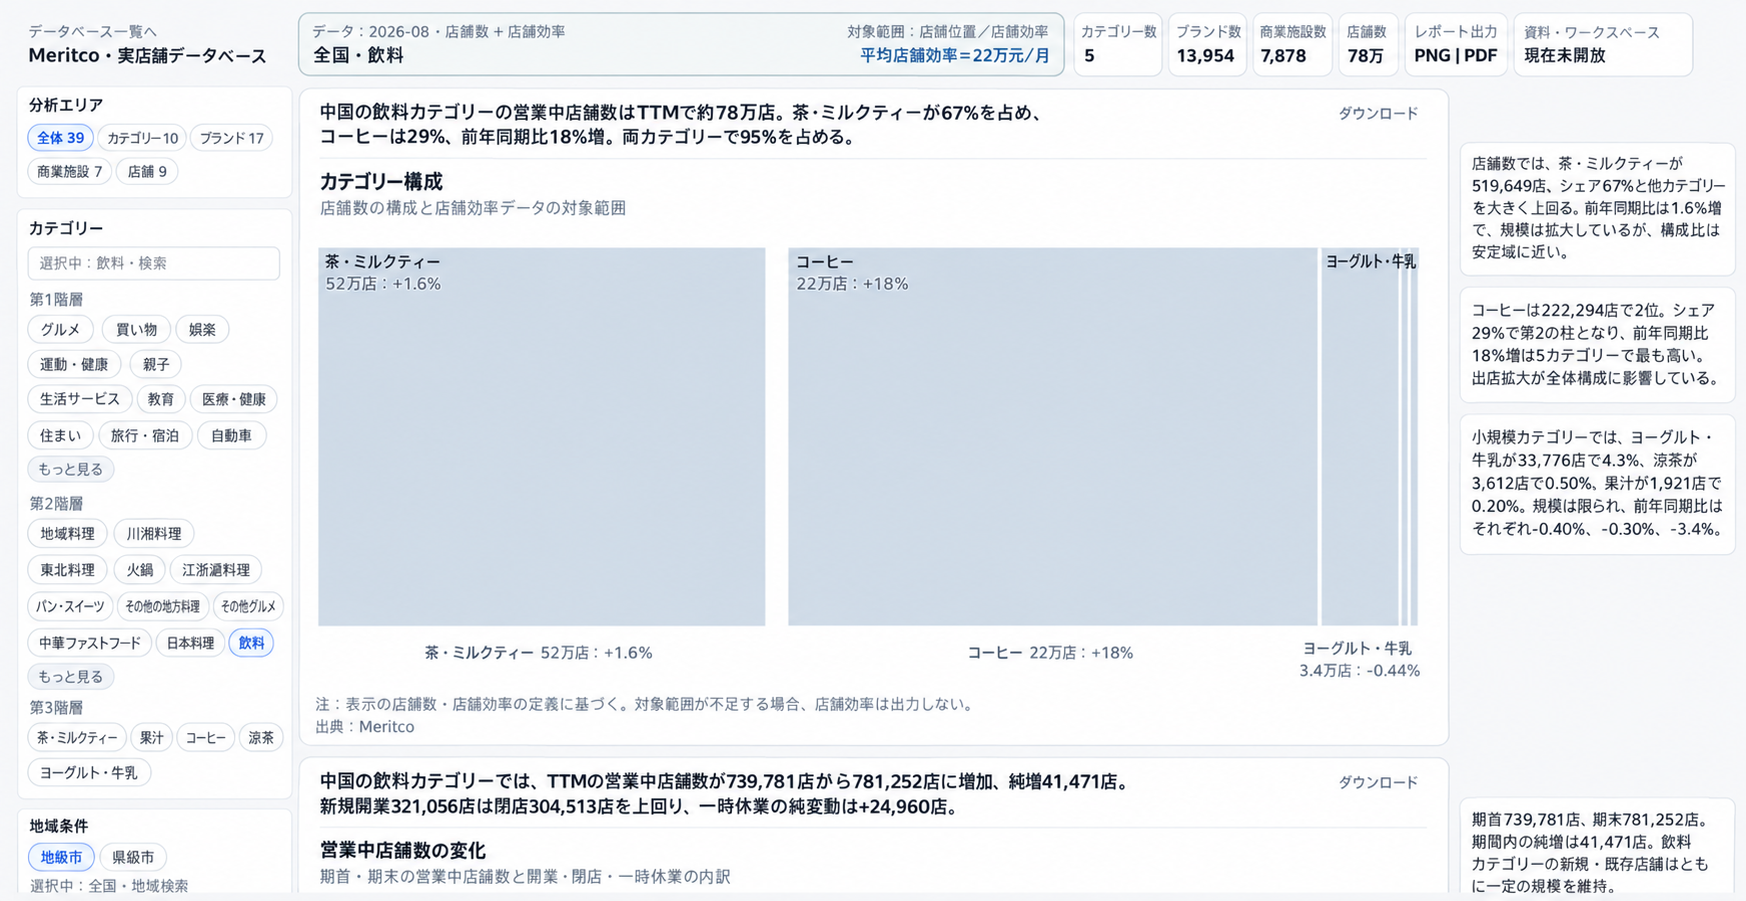
Meritcoでは、自社が注目するカテゴリーを対象に、ブランド別の店舗数シェア、開店・閉店、商業施設内店舗と路面店、都市別分布、新店の営業継続率などを分析できます。さらに、業界リサーチと消費者リサーチを組み合わせることで、競合の戦略、経営上の課題、消費者の購買・利用の背景まで掘り下げられます。アイスクリーム市場で用いた分析の視点を、自社のカテゴリーや事業課題に置き換え、中国での事業計画、チャネル展開、商品企画の検討に活用できます。
※データ・分析について
本記事は、Meritcoの実店舗データ分析、業界リサーチ、消費者リサーチ、および企業の公開情報・業界資料に基づき、中国のアイスクリーム市場を分析したものです。店舗数・店舗数シェアは対象店舗の追跡データに基づき、消費者に関する割合は分析対象の議論の構成を示すもので、消費者全体の割合ではありません。店舗収支と投資回収に関する数値は、前提条件を設定したシミュレーションであり、業界平均や個別店舗の実績を示すものではありません。本記事の分析・見解は将来の市場動向や事業成果を保証するものではなく、重要な事業判断に際しては、個別の条件に応じた検証が必要です。