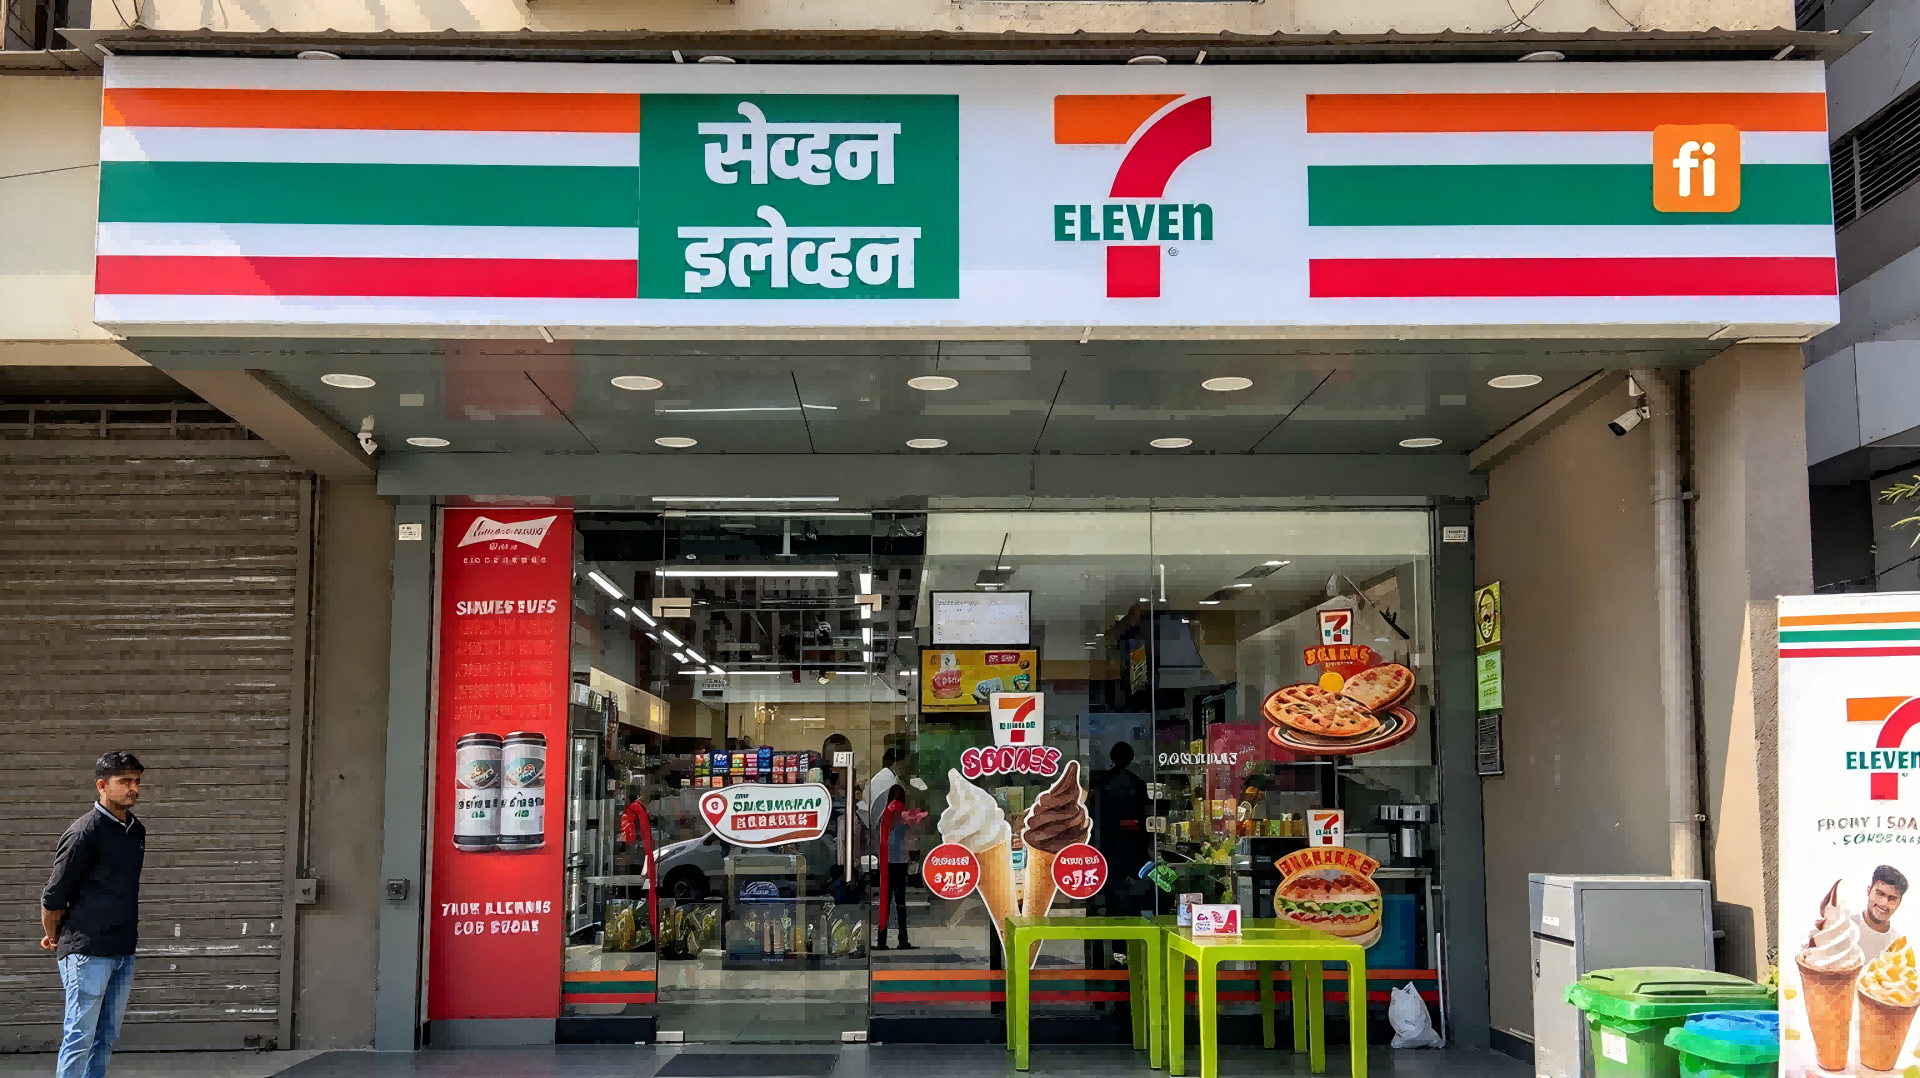
2026年9月末、セブン‐イレブンはインドの全31店舗を閉鎖しました。
2021年10月にムンバイで1号店を開業してから、約5年。世界的なコンビニブランドが、インドの大手小売グループ、リライアンス・リテールと組んで進出したものの、今回の店舗展開は終了することになりました。
この経緯を考えるうえで、並べて見ておきたい数字があります。
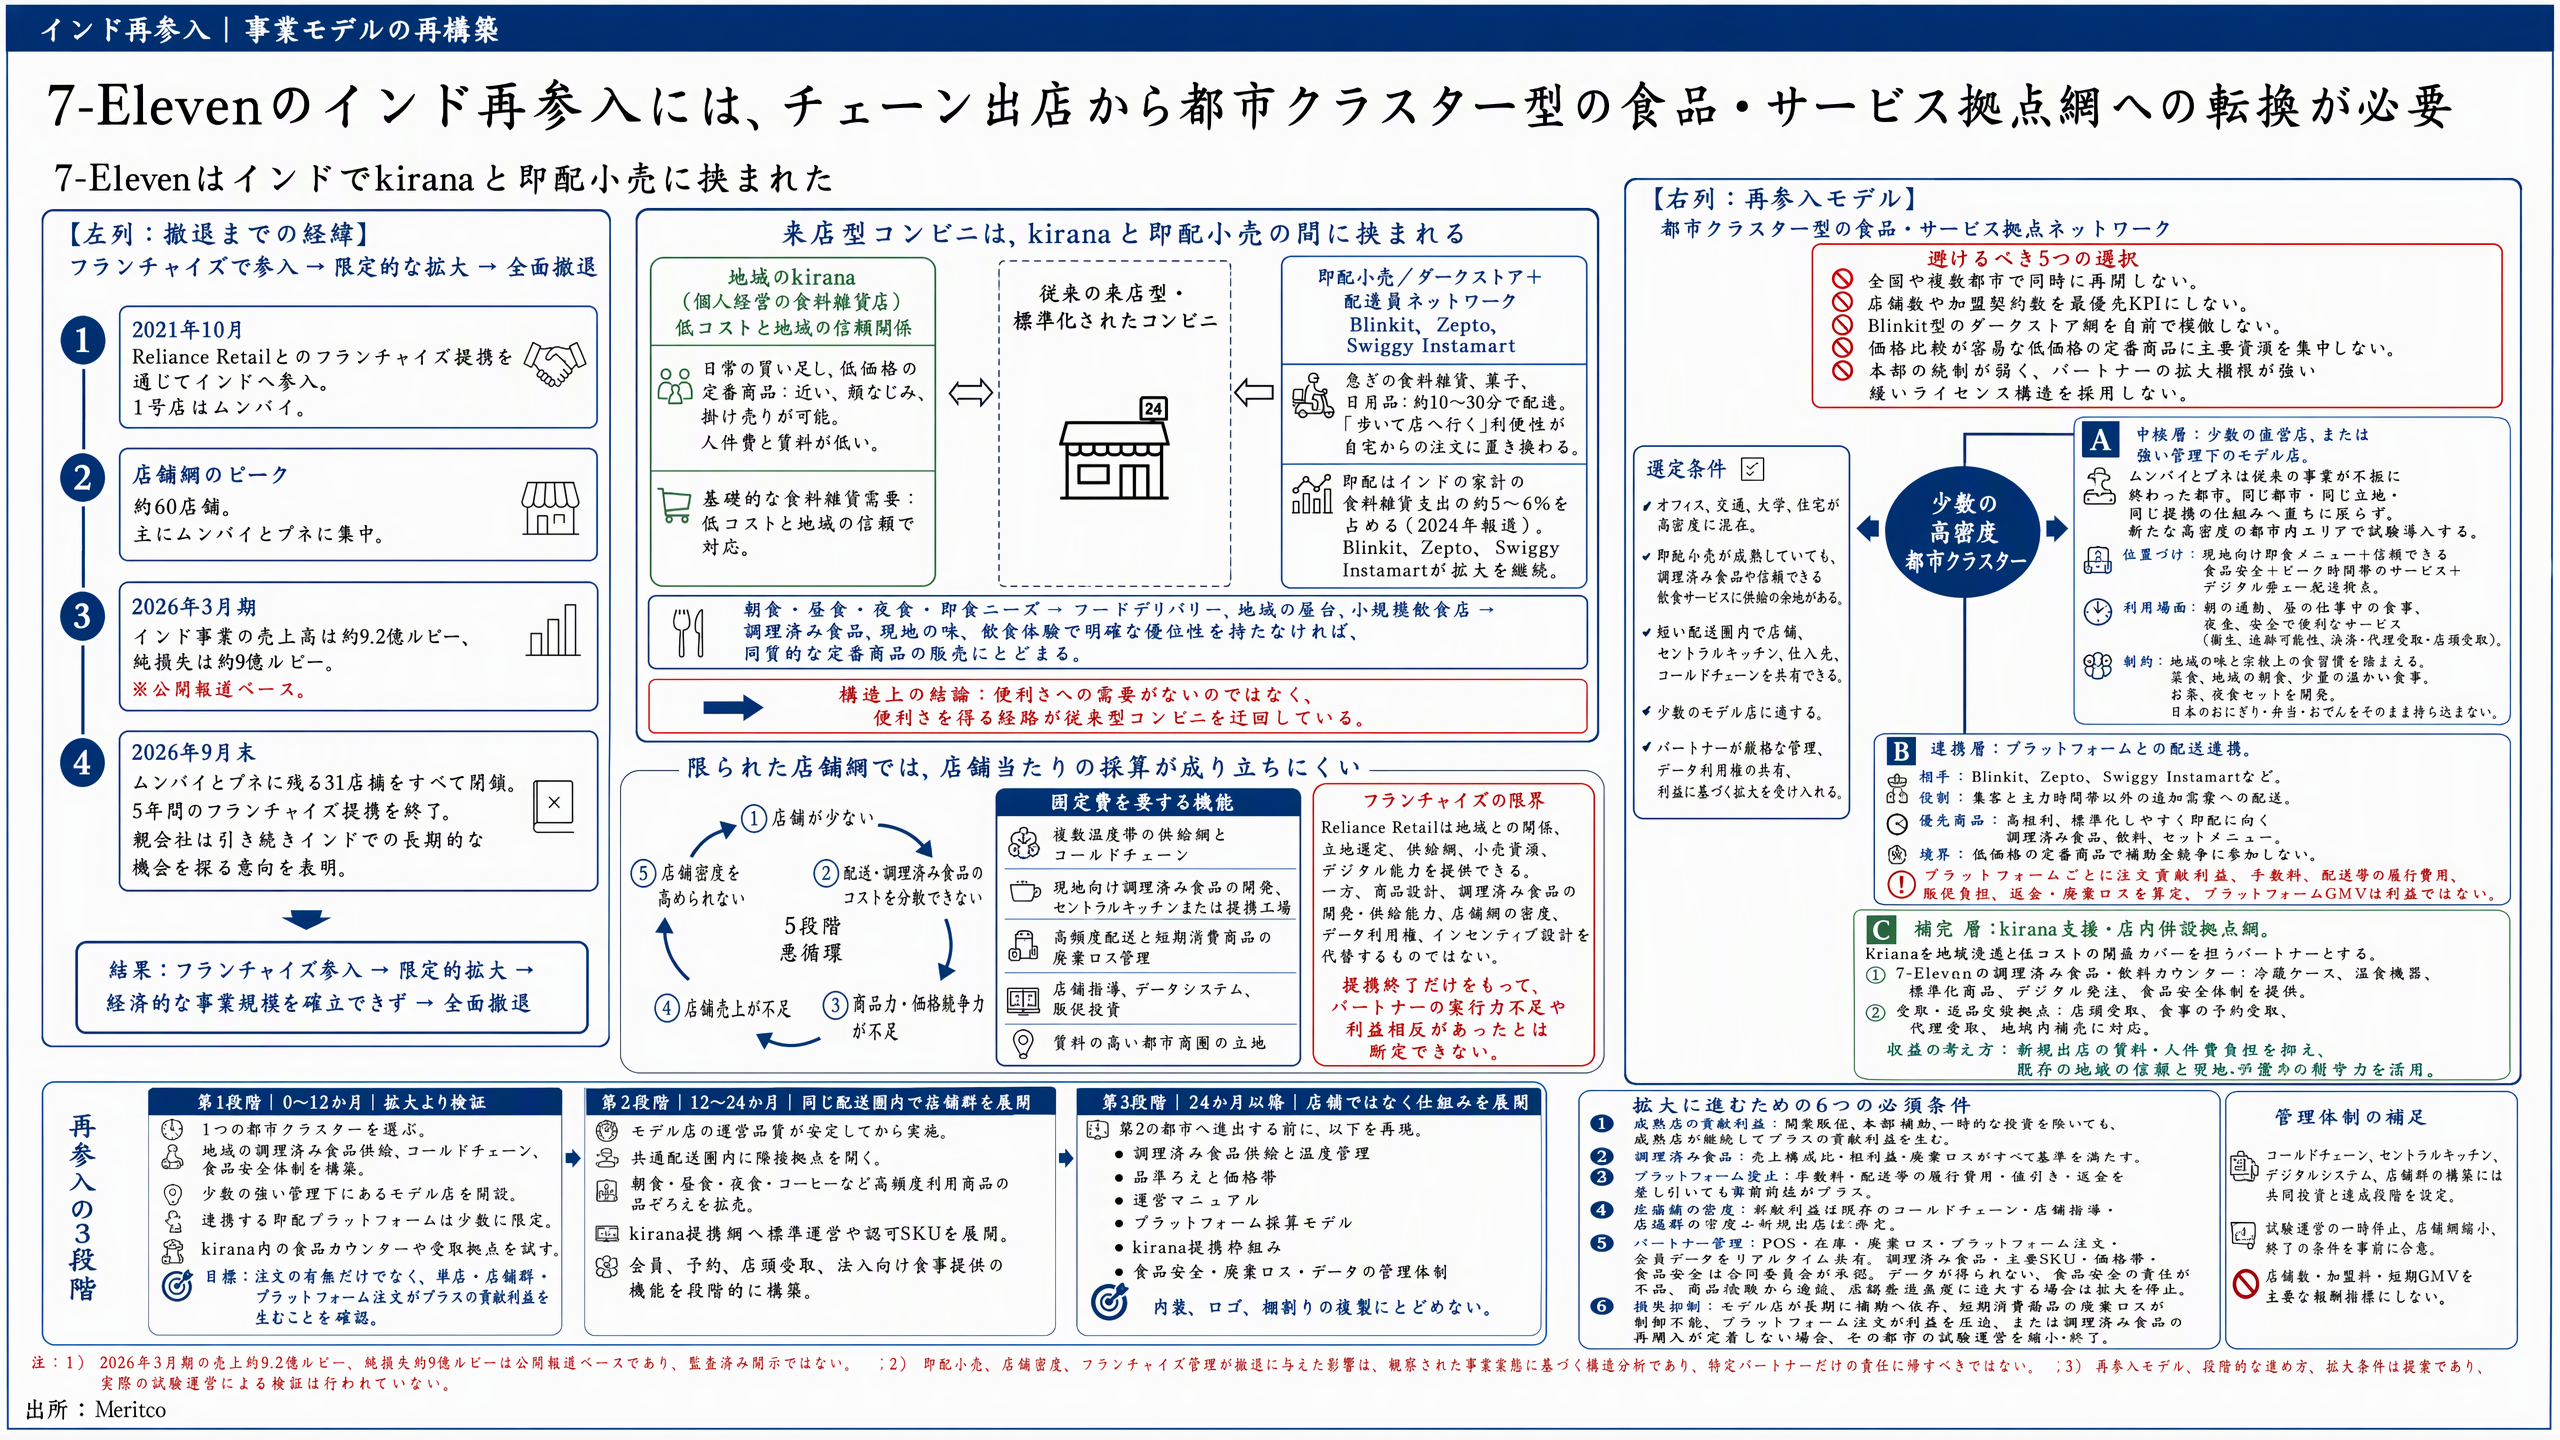
現地運営会社7-India Convenience Retail Limitedの財務諸表によると、2026年3月期の売上高は約9.15億インドルピーで、前年度比43.7%増でした。一方、当期純損失は約8.99億インドルピーと、前年度から23.2%増加しています。比較対象は、2026年3月31日と2025年3月31日に終了した各年度です。
売上は増えていました。それでも損失は大きく、事業は継続されませんでした。
インドの全店閉鎖から考えたいのは、この点です。ブランドも現地の資源もあり、売上も伸びていた。それだけでは、店舗網を継続的に利益を生む事業へ育てることはできませんでした。
Meritcoの業界リサーチでは、相互に関わる二つの問題に着目しています。消費者はなぜこの店に来るのか。そして、その来店理由を提供し続けるために、店舗はいくら負担するのか。
前者が売上を、後者がその売上から残る利益を左右します。
近くで買えるのに、なぜこの店まで来るのか
コンビニの分かりやすい価値は、消費者が歩く距離や待つ時間を減らせることです。
ただ、インドでは、その便利さを求める需要に、すでに応える店がありました。
地域の小規模商店「キラナ(kirana)」は、日常の食品や日用品の補充を担っています。住宅地に近く、店主は常連客をよく知っており、掛け売りに対応する店もあります。菓子を一袋買う、日用品を数点補充する。そのために、消費者が標準化されたチェーン店を探すとは限りません。
キラナの競争力は、棚に並ぶ商品だけにあるわけではありません。店主と顧客の長い付き合いは、買い物の際のやり取りや、相手を信頼できるか確かめる手間を減らします。比較的簡素な経営方式であれば、標準化されたチェーンと同じ管理費用を負担する必要もありません。
コンビニがそこから買い物を取り込むには、少し高い価格を払ったり、もう少し歩いたりしてでも、こちらを選ぶ価値があると感じてもらう必要があります。
同時に、Blinkit、Zepto、Swiggy Instamartなどのクイックコマースは、別の買い物をスマートフォンで済ませられるようにしています。
例えば、Blinkitの公式事業紹介に掲載されている配送対象には、食品、日用品、美容・パーソナルケア用品、電子機器、文具が含まれます。消費者がコンビニに立ち寄って買っていた商品の多くを、自宅で受け取ることもできます。
消費者の選択は、具体的です。日常の補充なら、なじみの地域商店へ。急に何かが必要になれば、スマートフォンで注文する。食事の時間には、地元の飲食店、屋台、フードデリバリーも選べます。
コンビニが同じような包装食品、飲料、日用品を中心に販売するなら、繰り返し問われることになります。他でも買える商品を、なぜこの店で買うのか。
国際的なブランドは、店を知ってもらう助けになります。ただ、買い物のたびに選ばれる理由を、知名度だけで支え続けるのは難しいものです。
セブン‐イレブンのインドでの位置づけを考える際には、コンビニ同士の競争だけでは捉えきれません。キラナには低コストの経営と地域の関係があり、クイックコマースには外出せずに買える便利さがあります。地元の飲食店も、味、価格、食事を買う習慣を通じて競争相手になります。
セブン‐イレブンが見いだす必要があるのは、消費者が繰り返しこの店を訪れる、具体的な目的です。
フレッシュフードは来店を促し、供給コストも増やす
朝食、昼食、夜食は、コンビニが取り込める需要です。
通勤途中に朝食とお茶を買う。昼休みに温かい食事をすぐ受け取る。帰宅途中に、持ち帰って食べられるものを買う。同じような日用品のブランドを増やすよりも、こうした使い方の方が、店舗を消費者の日常に組み込める余地があります。
ただ、フレッシュフードは、包装された菓子とは異なります。店頭に並ぶ前に、開発、加工、配送が必要です。到着した後は、限られた時間内に売り切らなければなりません。
ここは、コンビニの現地化で見落とされやすい部分です。
日本のおにぎりを、インドの味に合う朝食に置き換える。それは消費者に見える変化の一部です。その裏では、安定して供給できる原材料業者や食品製造会社を探し、菜食を含む食事上の制約に対応しながら、製造ロット、包装、温度管理、配送時間を決める必要があります。
味が安定し、価格が受け入れられ、店舗に届いた時点で十分な販売時間が残っていること。そのどこかに問題があれば、店舗の費用や損失に表れます。
原材料の品質が変われば、品質管理や配合調整の負担が増えます。配送が遅れれば、売れる時間は短くなります。一度に多く仕入れれば、売れ残る食品が増えます。欠品を減らそうと補充を増やせば、物流費がかかります。
インドのコールドチェーンの状況を踏まえると、この計算は一層重要になります。
FICCIとGrant Thornton Bharatの研究によれば、インドには大きな冷蔵保管能力がありますが、その約4分の3はジャガイモに使われています。予冷、集荷・包装、冷蔵輸送をつなぐ部分には、なお大きな不足があります。
冷蔵倉庫の総容量だけでは、コンビニが知りたいことには答えられません。自社が必要とする食品を、原材料や製造の段階から店舗に届くまで、求める条件で供給できるかという問題です。
食品供給にかかる時間は、商品のコストに変わります。待機や輸送で販売可能な時間を使うほど、店頭で売れる機会は少なくなります。同じ鮮度を保つために、配送回数や管理への投入を増やしたり、より多くの廃棄を負担したりすることも考えられます。
現地向けのフレッシュフードは差別化の方向ですが、味を合わせるだけで利益が生まれるわけではありません。消費者が繰り返し買い、その価格で供給しても利益が残る。この二つがそろう必要があります。
店舗を増やせば、配送費用は下がるのか
セブン‐イレブンのインド運営会社の財務諸表には、この問題に関わる数字があります。
2026年3月期の倉庫・配送費用は約1.61億インドルピーで、前年度の約0.69億インドルピーから約132%増加しました。売上高に対する比率を計算すると、約10.9%から17.6%へ上昇しています。
費用は、売上より速く増えていました。
財務諸表では、冷蔵配送、輸送、倉庫の費用はそれぞれ分けて示されていません。この数字が表すのは、倉庫・配送の負担が増したことです。どの業務がその増加をもたらしたかは、社内の経営データで確認する必要があります。
それでも、インド事業を考えるうえで、商品を店舗へ届ける費用を脇に置くことはできません。
コンビニの商品供給は、多くの場合、複数店舗で一つの仕組みを共有することで成り立ちます。食品製造会社は、安定した製造ロットを組むために一定の注文量を必要とします。配送車は、適切な距離内で複数店舗に納品できれば、効率が上がります。商品開発、品質管理、店舗指導の費用も、十分な売上で分担しなければなりません。
ここで効いてくるのが、同じエリア内の販売量と店舗密度です。
10店舗が同じ製造拠点と配送ルートを使える場合と、10店舗が別々の地域に散らばっている場合では、費用の構造が変わります。店舗数が同じでも、走行距離、1回に届ける量、1日に配送できる回数は異なります。
その違いは、商品にも影響します。
補充費用が高ければ、企業は配送回数を減らしたり、細かな管理が必要な品目を絞ったりするかもしれません。しかし、フレッシュフードの選択肢が少なくなり、欠品が増えれば、来店する理由も弱くなります。一方、販売量が足りないまま、消費期限の短い商品を豊富にそろえれば、物流と廃棄の負担は重くなります。
食品供給には販売量が必要で、その販売量を得るには魅力ある商品が必要です。近接した店舗網は供給費用を下げる助けになりますが、店舗がそろう前から、企業は供給体制に資金を投じなければなりません。
コンビニの海外進出で、先に資金を用意しておく必要があるのは、この二つがまだつながっていない段階です。
供給費用を十分に分担できないうちに、店舗は消費者が来ることを示さなければなりません。同時に、供給側は店舗の販売量が十分でない段階から、その来店理由を支える商品を届けなければなりません。
店舗網が改善しているかを見るなら、総売上に加えて、同じ配送範囲内の販売量、1回の配送量、納品後に残る販売時間も見る必要があります。これらが、新店を加えることで供給費用を分担しやすくなるかを左右します。
商品、店舗、供給網を一緒に育てるのは誰か
現地パートナーの重要性は、ここにあります。
出店場所の選定、仕入れ、採用、現地のルールへの対応には、経験と資源が必要です。リライアンス・リテールの小売基盤は、市場への参入を支える力になります。ただ、新事業が成り立つかは、その資源を具体的にどこへ使うかにも左右されます。
包装食品を大量に調達する能力と、消費期限の短い食品を少量ずつ安定して製造する能力は異なります。物件を確保することと、同じ配送範囲内に、供給面で支え合える店舗群をつくることも別の仕事です。
そのために必要な投資を、誰が担うかも決めなければなりません。食品開発や品質管理には継続的な投入が必要です。供給業者には安定した注文が、物流会社には明確な配送計画が必要です。その回収は、その後の販売と地域内の拡大にかかっています。
ブランド側が長期的な商品づくりを重視し、運営側が開店数、短期の売上、他事業への資源配分を中心に評価されている場合、双方が成長を望んでいても、先に投資すべきものの判断が分かれます。
これは、以前の協業先に責任を帰すための説明ではありません。次の協業で、評価と投資の仕組みをどう組むかという論点です。
主力商品と価格帯を誰が決めるのか。食品安全の責任は誰が負うのか。製造と冷蔵物流には誰が投資するのか。在庫、廃棄、配送注文の実績を、双方が確認できるのか。こうした責任を明確にする方が、次の事業につながります。
特に重要なのが、データの共有です。
売れている商品でも、廃棄が多い場合があります。プラットフォーム経由の注文が増えても、値引きと手数料の負担が重くなっているかもしれません。売上だけが見え、費用や廃棄が分からなければ、ブランド側と運営側が同じ事業について共通の判断をするのは難しくなります。
パートナーの規模は、参入時の難しさの一部を減らせます。商品、供給、店舗を一緒に改善していくには、具体的な権限と責任、投入する資源、経営目標が必要です。
再参入の前に、どの採算を確かめるべきか
インドで全店が閉鎖されたからといって、コンビニと配送が、互いの需要を奪う関係だけにあるわけではありません。
2025年9月に公開された公式インタビューで、7-Eleven Internationalは、タイの配送事業が現地売上の約11%を占めると紹介しています。店舗が、配送を自社の販売方法に組み込むこともできます。
問題は、注文が増えた後に、誰の手元に利益が残るかです。
食品をプラットフォーム経由で販売するなら、商品原価、手数料、配送、値引き、包装、返金の費用を差し引きます。店舗が忙しくなっても、追加の負担を注文で賄えるとは限りません。
キラナとの協業も、検討する余地があります。食品・飲料の販売コーナーや、予約した食事・注文商品の受け取り拠点であれば、既存店の立地と地域の関係を生かし、新店の賃料や人員への投入を抑えられます。ただし、ブランド側には、食品の品質、在庫、廃棄、責任分担を管理する仕事が残ります。
これらは、再参入を構成する選択肢です。どの方法を選ぶかは、エリア全体の収益を改善できるかで考えます。
そのため、Meritcoの分析では、一つの都市の限られた商圏で、現地向け食品、運営を十分に管理できる少数店舗、配送、地域商店との協業を組み合わせて試す進め方を重視しています。
朝食、昼食、夜食は、それぞれ安定して買われるか。開業時の割引が終わっても、消費者は戻ってくるか。成熟店舗は、直接の運営費用を差し引いた後も利益を残せるか。プラットフォーム注文は利益を増やすか。同じ範囲内で店舗を加えれば、製造ロットや配送車を効率よく使えるか。
その答えが、拡大の根拠になります。
第一段階で一つのエリアの事業を確かめ、第二段階で同じ供給範囲内に店舗を増やします。次の都市に進む前には、製造、温度管理、配送、店舗管理を再現できるか、さらにどれだけの投入が必要かを見ます。
同時に、止める条件も必要です。食品が長期にわたり値引きに頼らないと売れない。消費期限の短い商品の廃棄が多い。プラットフォーム注文が増えるほど利益が減る。双方が経営データを共有できない。これらは、次の出店判断に反映させるべき状態です。
各店舗の業績が改善しても、地域の共通費用や初期投資を回収する見通しがなければ、売上の増加だけを理由に投入を続けることはできません。
セブン‐イレブンのインド事業に戻ると、今回の展開が残した問題は、消費者がどの便利さにお金を払い、企業が消費者の受け入れる価格で、それを提供し続けられるかということです。
ブランドは、店を知ってもらう助けになります。商品は、消費者が再び来るかを左右します。店舗網、食品供給、配送の仕組みは、その繰り返しの購入から利益が残るかを決めます。
再びインドへ進出するなら、先につくるべきなのは、この三者のつながりです。限られた商圏で利益を生む仕組みを確かめて初めて、次のエリアへ広げる意味が生まれます。
※データ・分析について
本記事は、Meritcoの業界リサーチによる分析と、2026年10月9日までに確認した企業の財務諸表、第三者機関の研究、公開報道に基づいています。財務数値はインドの現地運営会社全体の実績であり、経営の仕組みや再参入に関する記述は、分析に基づく見解と提案です。
本内容は、コンサルティング、投資、法律または財務に関する助言を構成するものではありません。重要な経営判断に際しては、適切な専門知識または資格を有する専門家による独立した検証を行ってください。