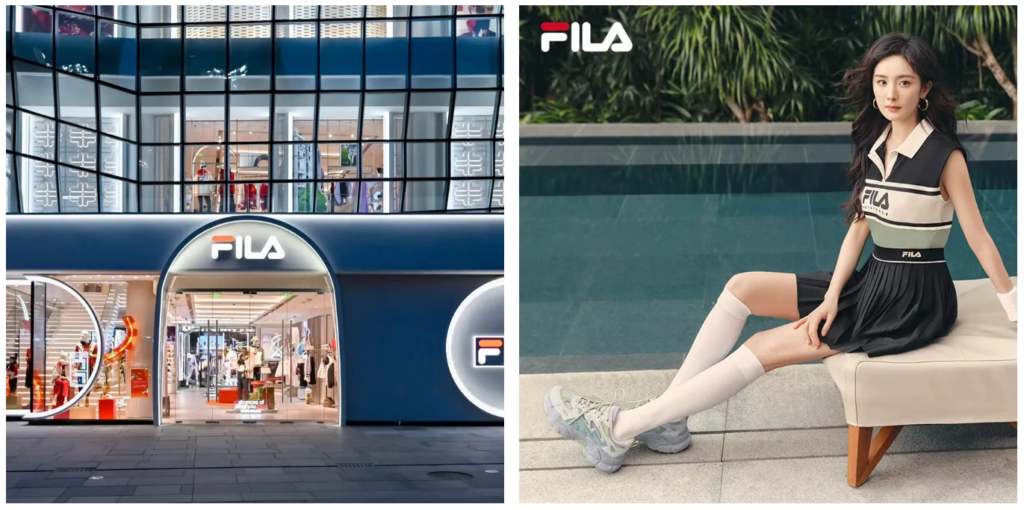
FILAのスポーツウェア、デサントのスキーウェア、アークテリクスのアウトドアジャケット、サロモンのトレイルランニングシューズ、そしてウイルソンのテニスラケット。これらのブランドと、中国市場での事業運営やグローバルな資本関係を通じてつながっているのが、中国のスポーツ用品大手、安踏体育用品(アンタスポーツ/ANTA Sports、以下「安踏」)です。
安踏はこれまで、買収、合弁事業、株式投資を組み合わせながら、国際ブランドとの関わりを広げてきました。対象はスポーツファッションから高機能アウトドア、競技用スポーツ用品まで広がり、ドイツ発のアウトドアブランド、ジャック・ウルフスキンもグループに加わっています。
その安踏が、さらに大きな一手を打ちました。2026年10月7日、約15億550万ユーロを投じてプーマの株式29.06%を取得する取引が完了し、筆頭株主になったと発表したのです。
ただし、投資先のプーマは経営の立て直しを進めている最中です。2025年の世界売上高は為替変動の影響を除くベースで前年比8.1%減少し、調整後営業利益も赤字となりました。
安踏の公式サイトに掲載された丁世忠会長の説明によると、同社はプーマに10年前から注目していました。今回の投資は、突然浮上した機会に飛びついたものではありません。
**すでに多くの国際ブランドに関わっている安踏は、なぜ業績低迷のプーマに出資したのでしょうか。**背景には、ブランドの数を増やすだけでは手に入らない、世界のスポーツ市場との接点があります。
安踏が求めたのは、プーマの世界的なスポーツ資産
ブランドの数だけを見れば、プーマへの出資が安踏にとって最優先の課題だったようには見えません。
主力のANTAブランドは幅広い層に向けた本格的なスポーツ用品を展開し、中国で運営するFILA事業は高価格帯のスポーツファッションを担っています。デサントの中国合弁事業では、スキーやゴルフなど専門性の高い領域を開拓してきました。さらに、アメアスポーツへの出資を通じて、アークテリクス、サロモン、ウイルソンなどの成長にも関わっています。
消費者の用途や価格帯という観点では、すでに幅広いブランドがそろっています。しかし、ブランドの選択肢が豊富であることと、世界のスポーツ市場で重要な資産を持っていることは、同じではありません。
プーマが補完できる領域の一つが、サッカーです。
丁会長は、安踏の既存ブランド構成ではサッカーが手薄である一方、プーマはこの分野に強みを持つと説明しています。
これは、サッカーシューズという商品カテゴリーを一つ増やすだけの話ではありません。サッカーには、ワールドカップ、各国のプロリーグ、クラブ、選手を中心に、用品消費とスポンサーシップが結びついた大きな市場があります。プーマは長年にわたってこの市場に参加し、代表チームやプロクラブ、選手との関係、競技用製品の開発経験を積み重ねてきました。
その価値は、ある年にユニフォームを何枚販売できるかだけでは測れません。国際大会、ファン文化、競技者との継続的なつながりが、ブランドを支える資産になっています。
モータースポーツでも同様です。F1関連のパートナーシップやフェラーリ向けのレーシングギア、レーシングシューズをルーツとする「スピードキャット」は、競技の世界と日常のファッションをつなぐプーマならではの要素です。
ランニングや陸上競技では、クッション技術「NITRO」を軸にした高機能ランニングシューズを展開しています。ランニングとワークアウトを組み合わせたフィットネスレース「HYROX」との関わりも、カジュアルシューズとは異なる技術や利用シーンの基盤となっています。
こうした資産は、長年の競技への参加、技術開発、消費者の認識が重なって形成されたものです。安踏が自ら研究開発や選手との契約、大会への協賛を増やすことはできます。しかし、サッカーやモータースポーツで世界的に知られるブランドをゼロから築くには、資金に加えて長い時間が必要になります。
もう一つの重要な要素が、プーマのグローバルな事業基盤です。
安踏の発表によると、プーマの製品は120以上の国・地域で販売されています。欧州や中南米などでは、ブランド認知と販売網を長年かけて築いてきました。これらは、安踏がグローバル展開をさらに深めるうえでも重要な市場です。
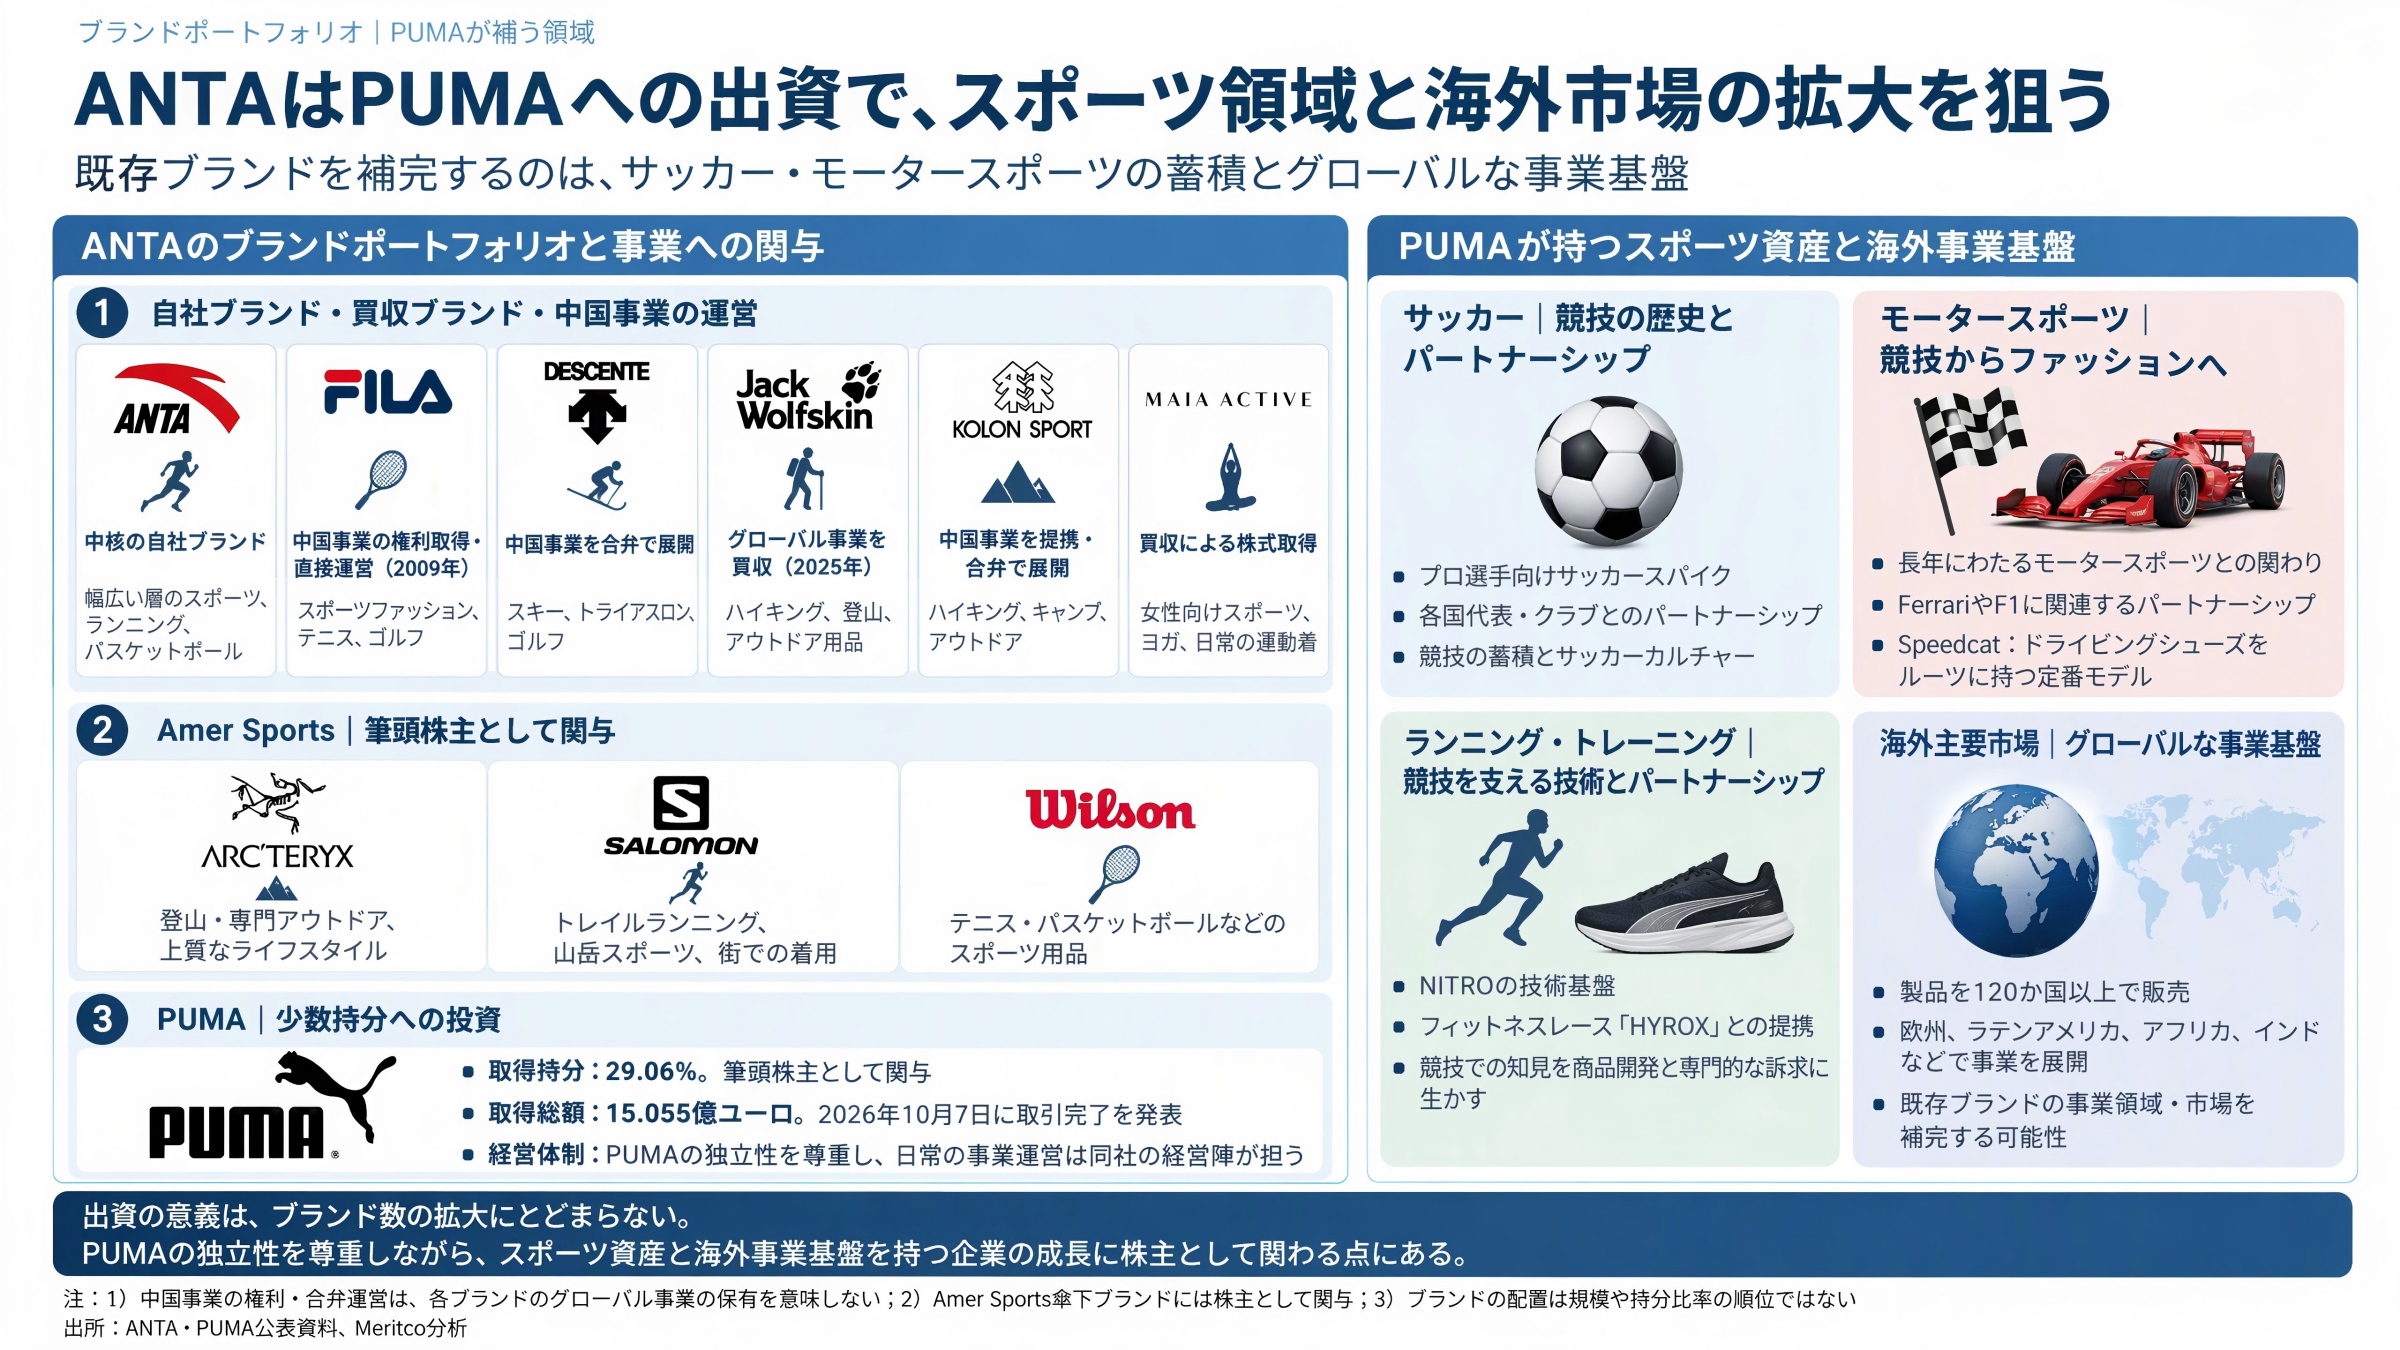
安踏はFILAやデサントの中国事業を通じて、国際ブランドを中国市場で成長させる経験を積んできました。アメアスポーツへの出資では、高価格帯のアウトドアや専門性の高いスポーツ領域に、世界規模で関わるようになりました。
プーマへの出資は、さらに異なる機会をもたらします。複数の主要競技にまたがり、すでに世界的な販売規模を持つ総合スポーツブランドとの関係を深める機会です。
もちろん、株式を取得すれば、プーマの販売網やスポンサー契約を安踏がそのまま利用できるわけではありません。具体的な協力には、両社の合意や個別の取り決めが必要です。それでも今回の投資は、欧州のサッカー、世界のモータースポーツ、ランニング、そして幅広い層に向けたスポーツ用品市場との接点を増やす足掛かりになります。
安踏が見ているのは、ブランド名が一つ増えることよりも、その背後にある長年のスポーツとの関係と、世界各地の市場基盤だと考えられます。
業績の低迷と、ブランドに残る価値をどう見るか
世界的なブランド資産を持っているからといって、今回の投資が容易に成果を生むとは限りません。
プーマの2025年決算では、売上高が減少し、一時的な影響を除いた調整後EBITは約1億6,600万ユーロの赤字となりました。流通在庫、値引き販売、ブランドの魅力の低下など、複数の課題に対応する必要がありました。
プーマは事業の立て直しに向けて、ブランド価値や収益性への貢献が低い卸売取引の縮小、在庫の適正化、商品と販売チャネルの見直しを進めています。2026年は移行期と位置づけられており、安踏が投資したのは、なお経営修復に経営資源を投入している企業です。
ただし、足元の業績と長期的なブランド価値は、必ずしも同じ動きをするわけではありません。
販売不振の背景には、商品競争力の不足、チャネルの非効率、在庫の積み上がりなどが考えられます。一方で、消費者がブランドそのものに関心を失いつつある場合もあります。両者は重なり得ますが、どこに主な問題があるかによって、回復への道筋は変わります。
プーマの場合、中国市場の動きは、その違いを考える一つの手がかりになります。
2025年の大中華圏売上高は、為替変動の影響を除くベースで前年比16%減少しました。2026年に入ると、第1四半期は前年同期比9.0%増となったものの、第2四半期の伸び率は0.9%に鈍化しました。同社によると、第2四半期の増収は主に消費者への直接販売であるDTCが支え、ECは中国の大型商戦「618」の恩恵を受けました。一方、卸売事業は引き続き弱い状況にありました。
売上高の動きからは、回復がまだ安定していないことが分かります。それでも、一部の商品は消費者の関心を引きつけています。
Meritcoの消費者リサーチで中国の消費者の声を整理すると、プーマには、スポーツを日常のファッションとして取り入れる層からの支持がうかがえます。
代表例が、レーシングシューズ由来のレトロなデザインを持つスピードキャットです。薄底のシルエット、スエード素材、落ち着いた配色、コラボレーションによるデザインなどが、通勤や買い物、デートといった日常の装いに取り入れられています。
消費者が気にしているのは、運動時の性能だけではありません。足元がコンパクトに見えるか、服と合わせやすい色か、コラボモデルらしい個性があるかといった点も、購入を考える際の要素になっています。
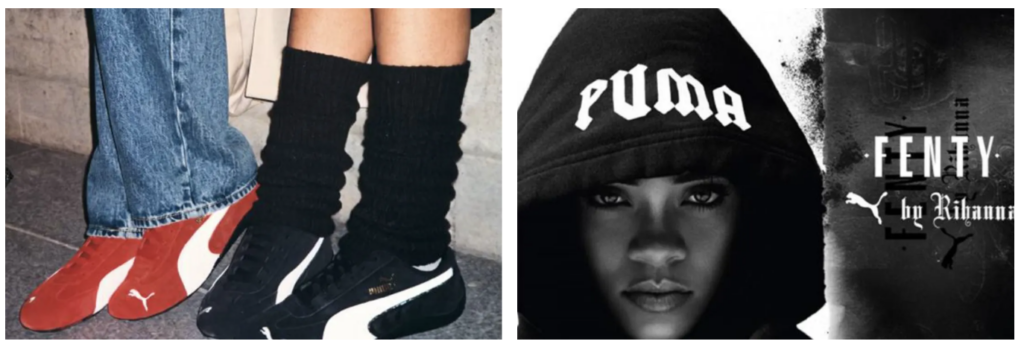
一方で、薄底のため長時間歩いた際の快適性が気になる、スエードの手入れに手間がかかる、人気モデルで希望のサイズが見つからないといった声もあります。見た目への関心が、そのまま購入や継続的な利用につながるとは限りません。
この観察から浮かび上がるのが、プーマの抱える課題です。
定番モデルやスポーツ文化を通じて消費者を引きつける力は残っています。しかし、その局所的な魅力を、ブランド全体の安定した成長へ結びつけることが課題です。
ブランド資産と足元の業績の間にある隔たりに、安踏は投資機会を見いだしたと考えられます。
もっとも、業績が低迷しているから安く買えた、と単純に捉えることはできません。取引資料によると、取得価格は1株35ユーロで、2026年1月26日の終値に対して約62%のプレミアムを付けています。
このプレミアムだけで割高か割安かを判断することはできませんが、少なくとも、低迷する株価に対して一定の上乗せをして筆頭株主の地位を取得したことになります。
丁会長が今回の投資を長期的な価値投資と位置づけていることを踏まえると、評価の中心にあるのは、短期的な利益や株価の反発だけではありません。プーマが蓄積してきたブランド資産を、商品、チャネル、組織の見直しによって、再び成長につなげられるかどうかです。
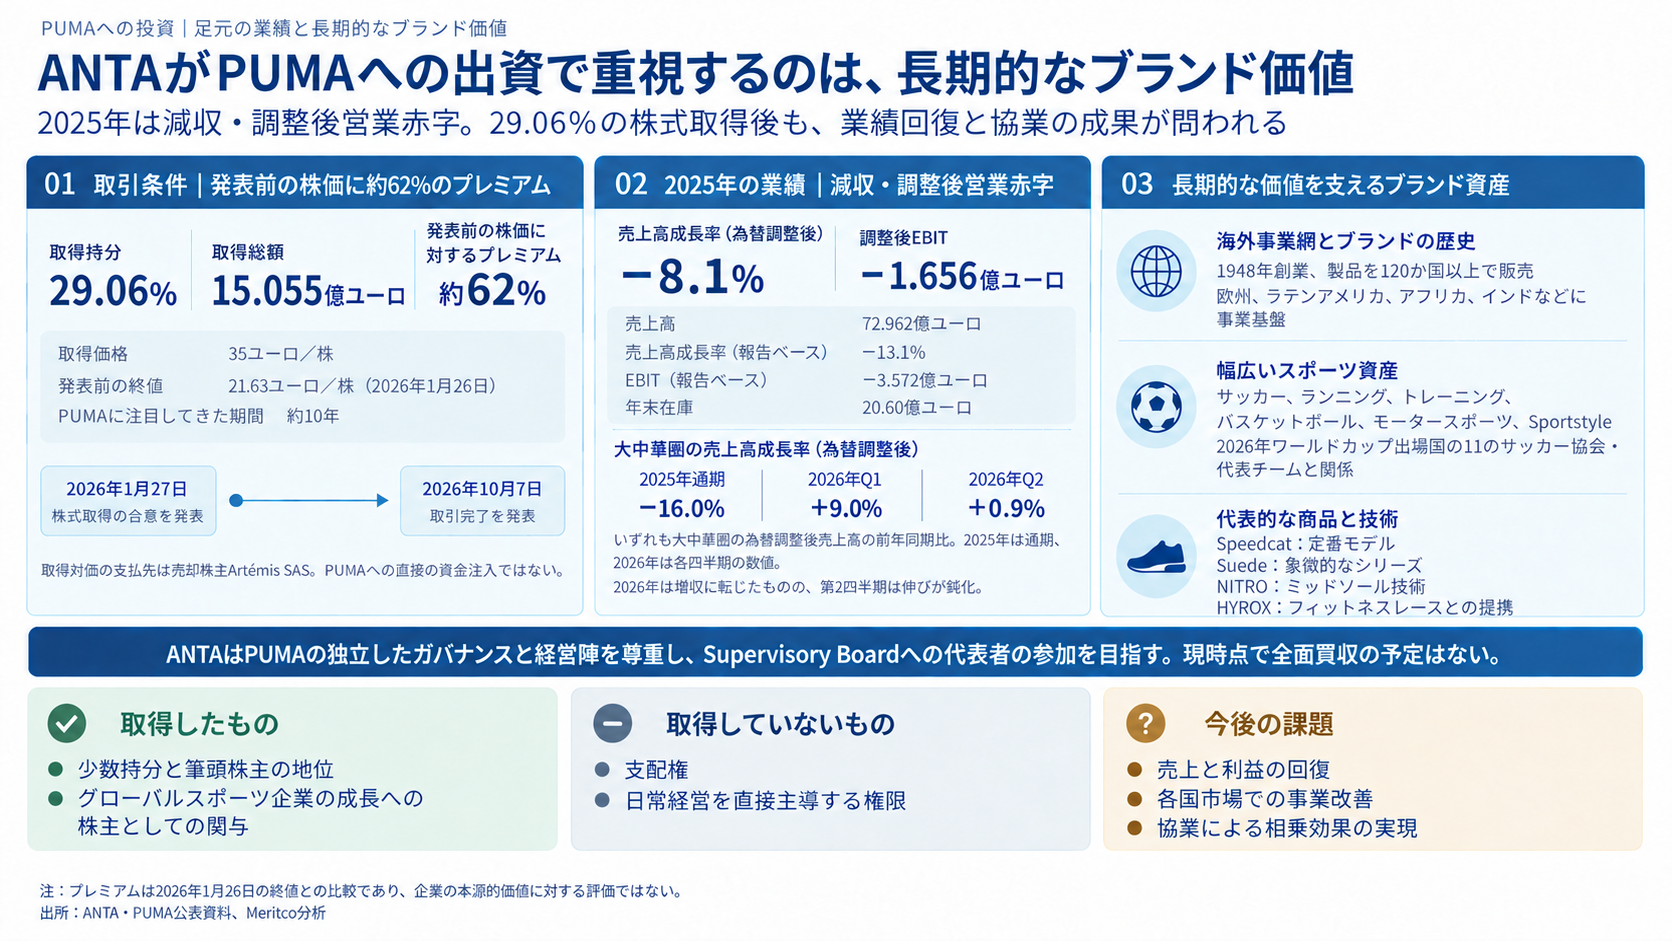
成長中の企業への投資では、すでに確認できる業績が価格の裏付けになります。経営の立て直しに取り組む老舗企業への投資では、現在の業績に表れていないブランド価値と、それを収益に変える力の見極めが、より重要になります。
ブランドに長い歴史があっても、消費者が購入し続ける保証はありません。競技とのつながりも、定番商品も、世界的な販売網も、競争力のある商品と売上成長につながって初めて、事業上の成果となります。
中国でのブランド運営から、世界のブランド価値への関与へ
プーマへの出資の意味を理解するには、安踏がこれまでどのように多ブランド戦略を進めてきたかを振り返る必要があります。
2009年、安踏はFILAの中国事業を取得しました。当時、FILAの中国での事業は好調とはいえない状態でしたが、安踏は高価格帯のスポーツファッションという位置づけを明確にし、商品、直営店舗、顧客との接点を整備して、グループの主要な収益源へと育ててきました。
この経験が示したのは、すでに歴史と認知を持つ国際ブランドでも、市場に合った位置づけと運営方法を見つけることで、価値を引き出す余地があるということです。
その後、安踏はデサントやコーロンスポーツなどの中国事業にも合弁の形で関わり、高価格帯の専門スポーツやアウトドア領域へ展開しました。
[画像挿入⑤:デサント店舗写真・スキーウェア着用写真]
2019年には、安踏が投資家グループとともにアメアスポーツを買収し、アークテリクス、サロモン、ウイルソンなどとの資本関係を築きました。
FILAの中国事業とは異なり、アメアスポーツは複数の国際市場で事業を営むスポーツ・アウトドアブランドのグループです。安踏が向き合う課題も、国際ブランドを中国で成長させることに加え、各国での事業運営、世界規模のサプライチェーン、国をまたぐ組織、ブランド間の協力へと広がりました。
プーマへの出資は、その対象を、さらに幅広い消費者に届く総合スポーツブランドへと広げるものです。
FILA、アメアスポーツ、プーマと、投資先が変わるにつれて、安踏の関わり方も変化しています。初期には中国市場での事業運営を担い、現地の小売、販売チャネル、供給体制に関する強みを発揮しました。その後は世界的なブランドグループの発展に関わるようになり、今回は重要な少数持分を取得する形で、プーマの長期的な成長を支えようとしています。
安踏の多ブランド戦略は、国際ブランドの中国事業を運営する段階から、グローバルなブランドの価値創造に関わる段階へと広がっています。
ただし、その成果を左右するのは、ブランド同士の相性だけではありません。どのような株主構成と権限の下で経営に関わるかも重要です。
安踏が取得したプーマ株は29.06%です。筆頭株主にはなりましたが、プーマの日常的な経営は引き続き同社の経営陣が担います。安踏は監督機関である監査役会(Supervisory Board)への代表者の参加を目指しており、株主としての対話やガバナンスを通じて関与する方針です。
これは、FILAの中国事業を自ら運営する場合とは大きく異なります。
FILAの中国事業では、安踏は商品、店舗、マーケティングの方針に、より直接的に関われました。プーマでは、経営経験の共有や販売チャネル、サプライチェーンでの協力を進めるにも、双方の経営陣が方向性を共有し、具体的な合意を積み重ねる必要があります。
このため、今回の投資には、性質の異なる二つの期待があると考えられます。
一つは株主としての期待です。プーマの業績が改善し、長期的な企業価値が高まれば、その成果を投資リターンとして享受できます。もう一つは事業面での期待です。プーマとの戦略的な関係を深めることで、世界各地の市場経験やスポーツ分野の知見を共有し、互いの強みを生かす機会が広がります。
前者は、プーマ自身が成長を回復できるかにかかっています。後者は、両社が補完関係を具体的な協力と成果に変えられるかにかかっています。いずれも、株式取得だけで実現するものではありません。
安踏にとっての課題は、次の有望なブランドを見つけることだけではなくなっています。関わるブランドが増え、株主としての立場や経営への関与の仕方が複雑になるなかで、自社の経験をそれぞれの成長につなげられるかが問われます。
FILAの中国事業からアメアスポーツ、そしてプーマへと、安踏は国際ブランドへの関与を広げてきました。一方で、投資規模が大きくなるほど、資本配分、グローバルなガバナンス、事業間の協力を成立させる難しさも増します。
ブランドの株式は、資金があれば取得できます。しかし、長年蓄積されたブランド価値を、消費者が選ぶ商品と持続的な成長へつなげるには、経営の実行力が必要です。
今回、安踏は約15億ユーロを投じ、プーマの将来に関わる重要な立場を得ました。その投資の価値は、今後のプーマの業績と、両社が築く協力関係によって具体化していくことになります。
※データ・分析について:本記事は、Meritcoの消費者リサーチによる中国の消費者の声の分析、および2026年10月16日までに確認した安踏・プーマの企業発表、決算資料、経営方針に関する説明に基づいています。消費者に関する記述は定性的な観察であり、中国市場やプーマの顧客全体を代表するものではありません。売上高の増減率は、特記のない限り為替変動の影響を除く前年同期比です。投資の狙いや協力の可能性に関する記述には、本記事の分析・見解を含みます。本記事は情報提供を目的としており、コンサルティング、投資、法律または財務上の助言を構成するものではありません。重要な事業判断に際しては、適切な専門知識を有する専門家による独立した確認を行ってください。
中国市場における競合ブランドの戦略や、消費者が商品を選ぶ理由を、貴社の事業課題に沿って調べてみませんか。Meritcoでは、業界リサーチと消費者リサーチを通じて、企業動向・競争環境から購買背景まで、多面的な市場理解を支援しています。