公開されている市場調査データによると、2020年の中国のチョコレート・チョコレート製品市場は、販売金額ベースで世界市場の約2.9%を占めていました。
足元の中国市場では、売上の拡大とともに、成長を支える商品にも変化が起きています。
MeritcoのECデータ分析によると、分析対象のECチャネルにおける直近1年間のチョコレートのGMV(流通取引総額)は約52.51億元に達しました。前年同期から11.02億元増加し、成長率は26.6%でした。
成長を牽引しているのは、既存ブランドの新商品です。カテゴリーではダークチョコレートが伸び、購買は日常的に手に取りやすい価格帯へと集中しています。
市場の拡大を自社の成長につなげるには、新商品を増やすだけでは十分ではありません。消費者が選ぶ味わい、価格、食べる場面に合わせて、商品構成を更新することが求められます。
成長を支えているのは、既存ブランドの新商品
GMVの増減要因で最も大きなプラスとなったのは、既存ブランドの新商品でした。その寄与額は16.62億元で、前年同期のGMVの約40.1%に相当します。
既存商品の販売数量の増加も、3.98億元のプラスに寄与しました。一方、新規参入ブランドによる寄与は1.07億元にとどまります。現在の成長は、新しいブランドの参入以上に、既存ブランドの商品展開によって支えられています。
ただし、新商品の売上がそのまま市場の純増につながるわけではありません。既存ブランドで当期の販売実績がなくなった商品は、8.60億元のマイナス要因となりました。前年同期のGMVの約20.7%に相当する規模です。既存商品の平均販売単価(ASP)の変化も、1.82億元のマイナスに寄与しています。
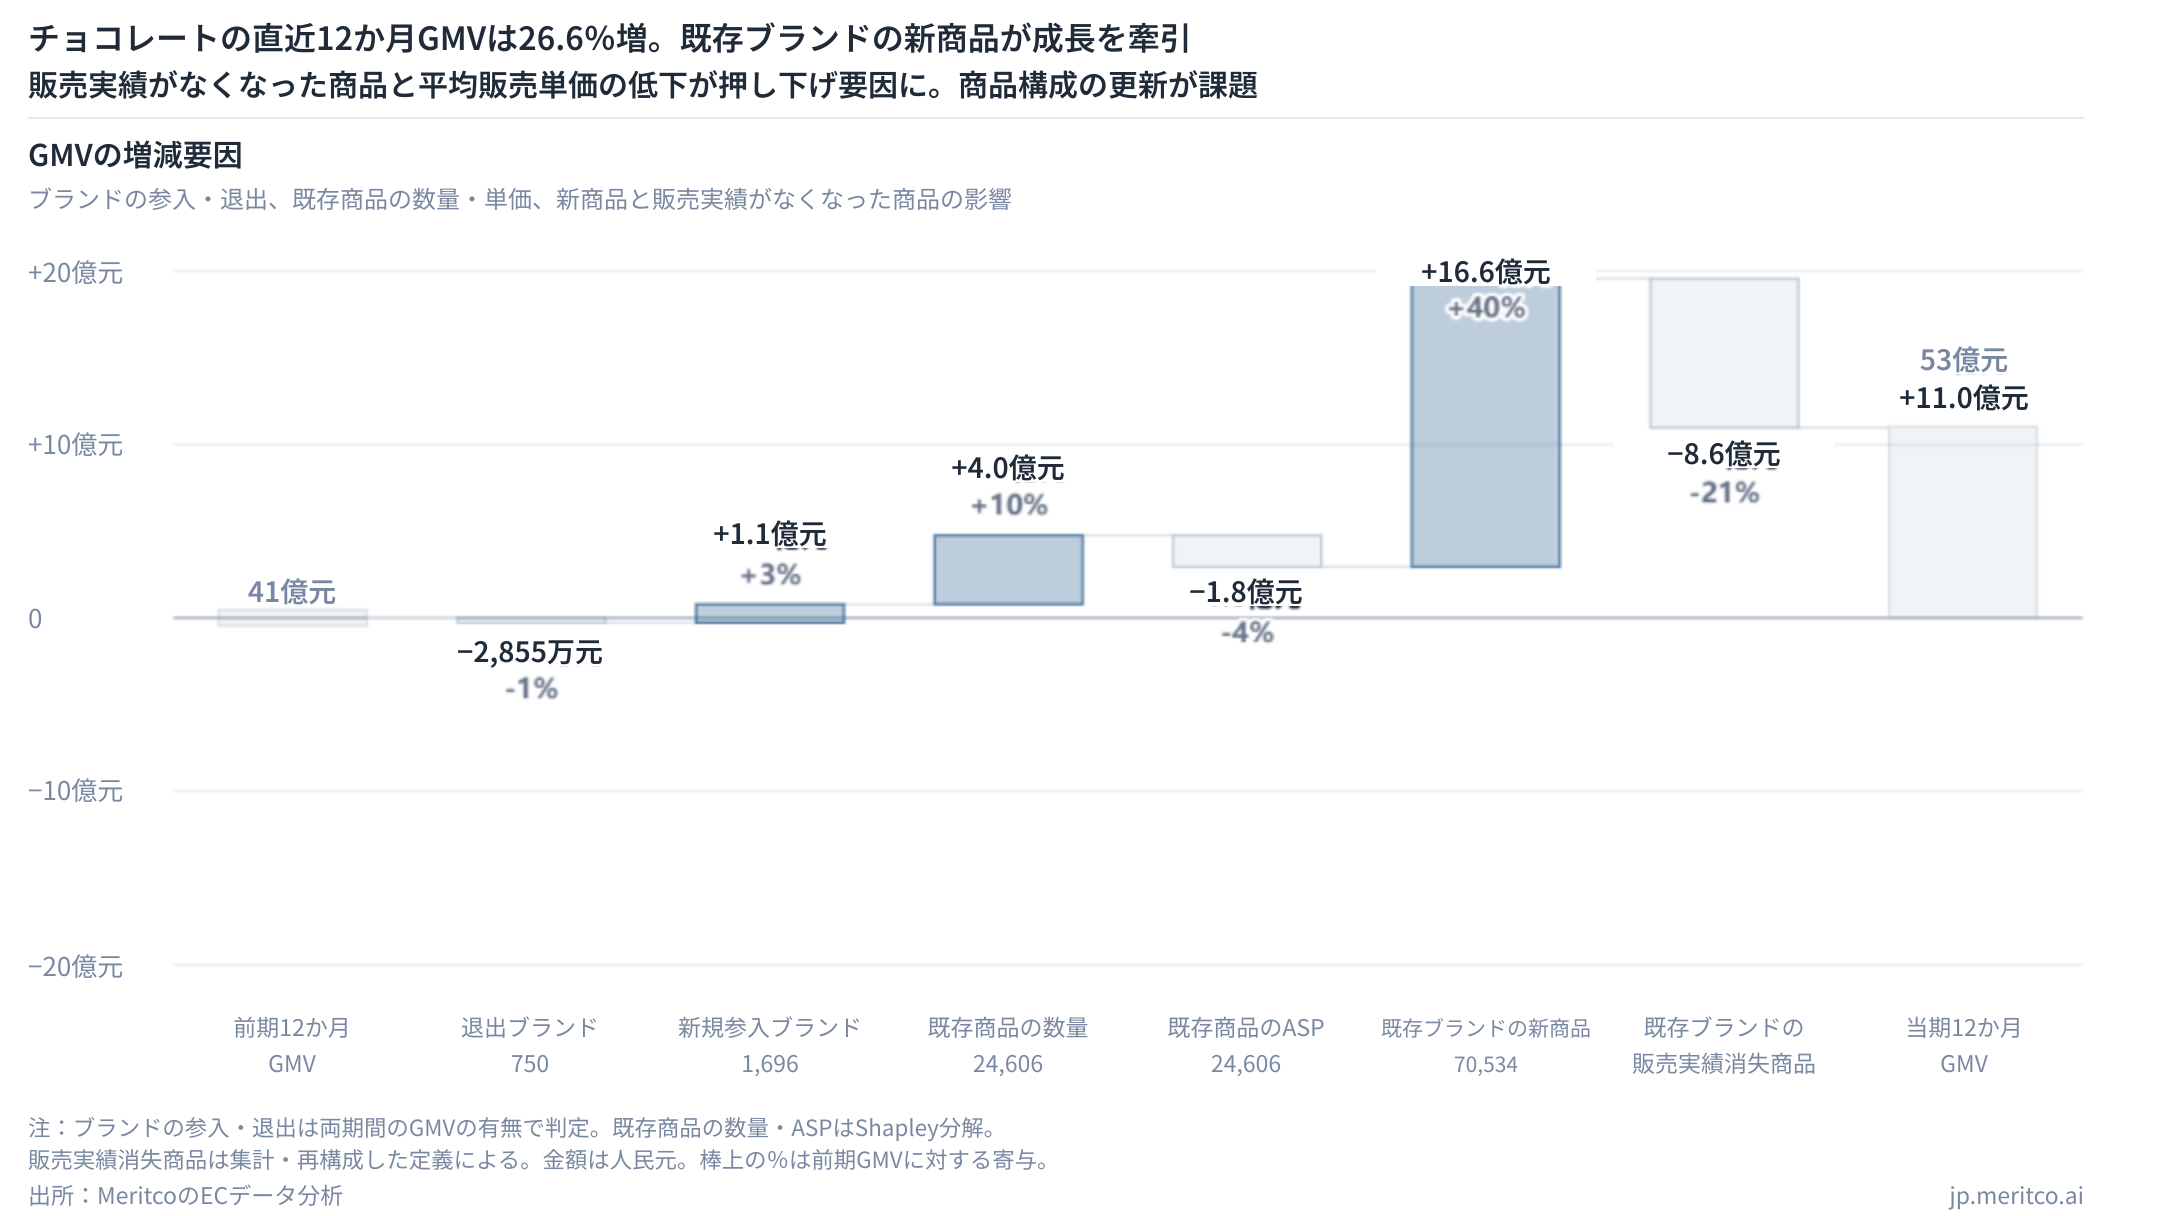
新商品が売上を伸ばす一方で、従来の商品は販売を終える。商品構成の入れ替わりが、市場の成長を動かしています。
ブランド運営では、新商品の投入数に加え、発売後の売れ行きが重要になります。継続的に売れ、リピート購入につながり、商品ごとの売上を積み上げられるかが問われます。
ダークチョコレートが、新たな成長の中心に
ミルクチョコレートは依然として最大のカテゴリーですが、GMVの前年同期比成長率は5.1%にとどまり、構成比は25.3%から21.0%へ低下しました。
対照的に、ダークチョコレートは59.9%増となり、順位は5位から2位へ上昇。構成比は15.8%に達しました。
集計上の「その他のチョコレート」も37.1%増加し、構成比は同じく15.8%となっています。ナッツ入り、ミックス、トリュフなどの残りのカテゴリー群は、合計で約17.3億元、構成比32.9%となり、前年同期比で約32%増加しました。
ダークチョコレートのGMV増加額は約3.1億元です。ダークチョコレートと「その他のチョコレート」は、それぞれミルクチョコレートに近づく規模へと成長しています。
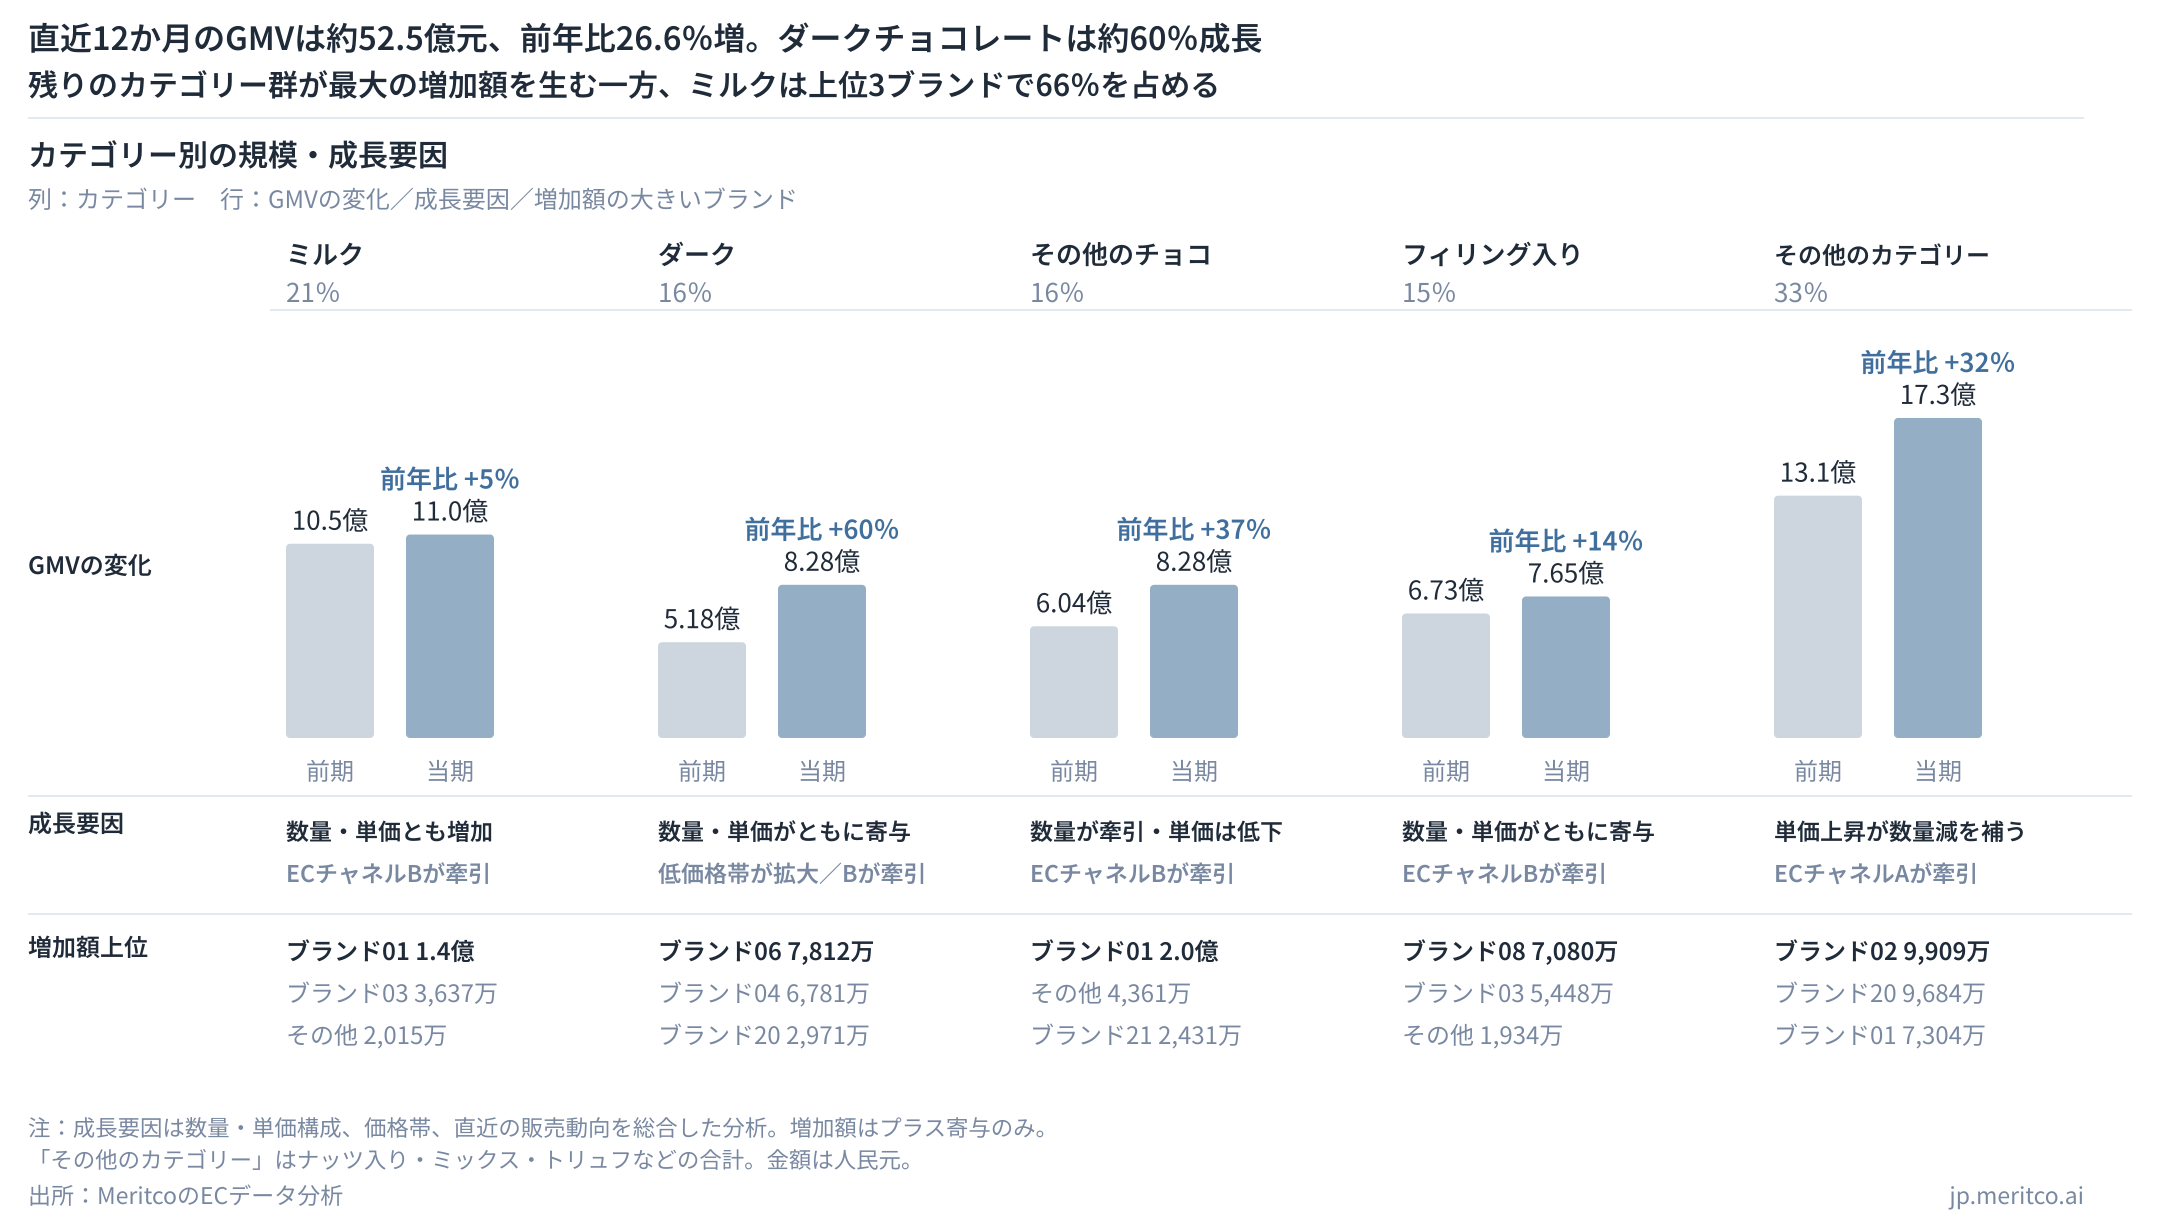
ミルクチョコレートへの需要は底堅く残る一方、新たな需要は、甘さ控えめの味わい、豊かなカカオ感、複数の素材を組み合わせたフレーバー、食べる場面に合った商品へと広がっています。
Meritcoの消費者リサーチでは、ダークチョコレートへの言及率は19%で、そのうち肯定的な評価が90%、否定的な評価が10%でした。支持されているのは、カカオの風味をしっかり感じられ、甘すぎないことです。
ミルクチョコレートへの言及率は13%で、肯定的な評価が87%、否定的な評価が13%でした。ミルクの香り、なめらかな口当たり、親しみやすい味わいが評価されています。一方、甘さや濃厚さが強く、続けて食べると飽きやすいという不満も挙がっています。
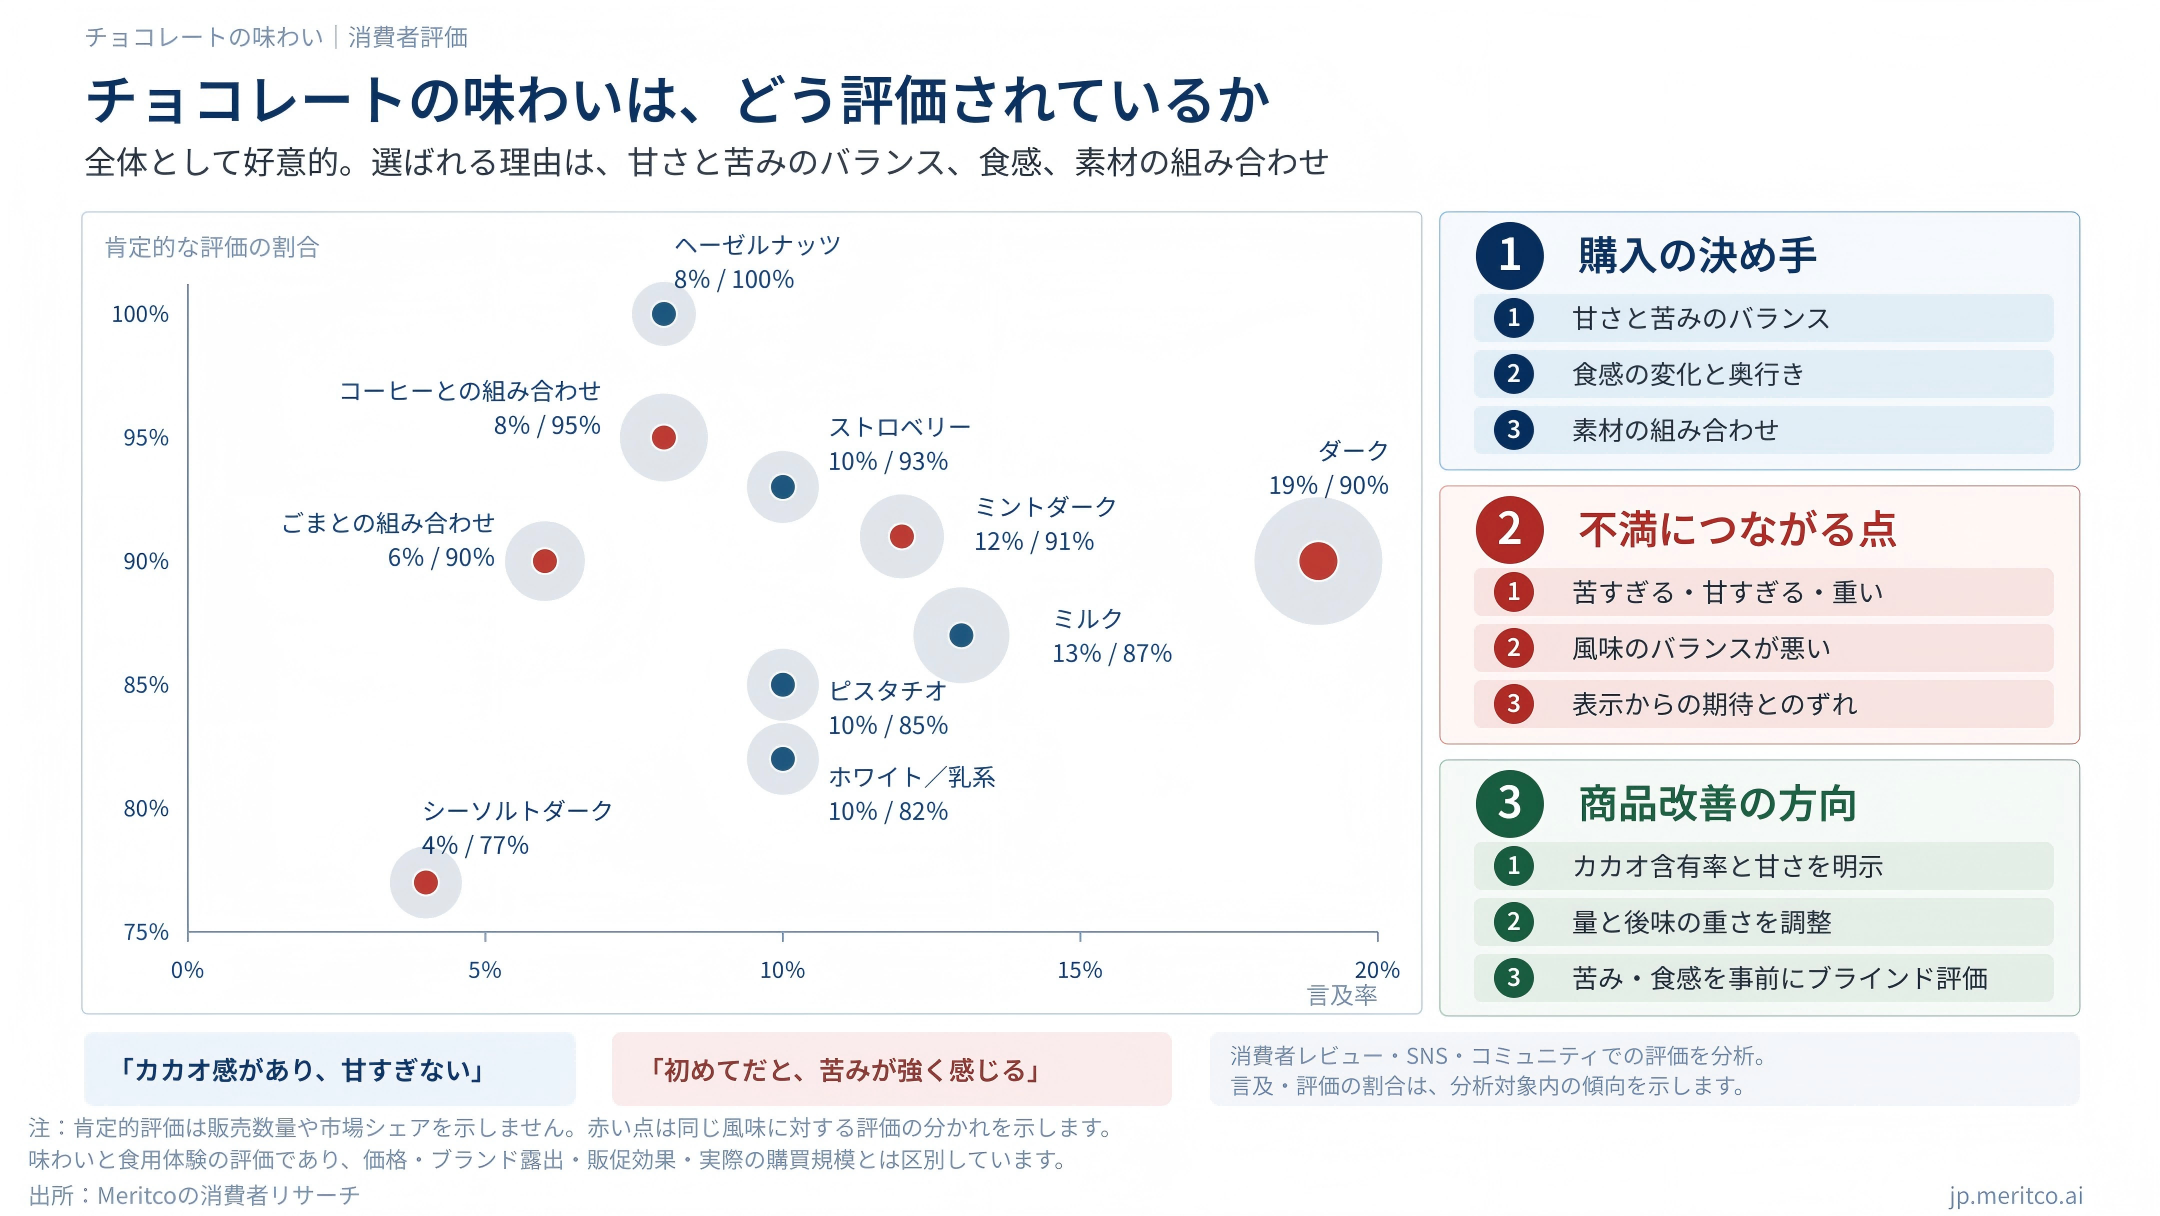
ダークチョコレートは、甘さを抑えながらカカオの風味を楽しみたい人に選ばれています。ミルクチョコレートには、定番の安心感やまろやかさ、誰かと分け合いやすいという魅力があります。
両カテゴリーは今後も共存していくでしょう。ただし、選ばれる理由と食べられる場面は、分かれ始めています。
手頃な価格帯が、日常のおやつ需要を取り込む
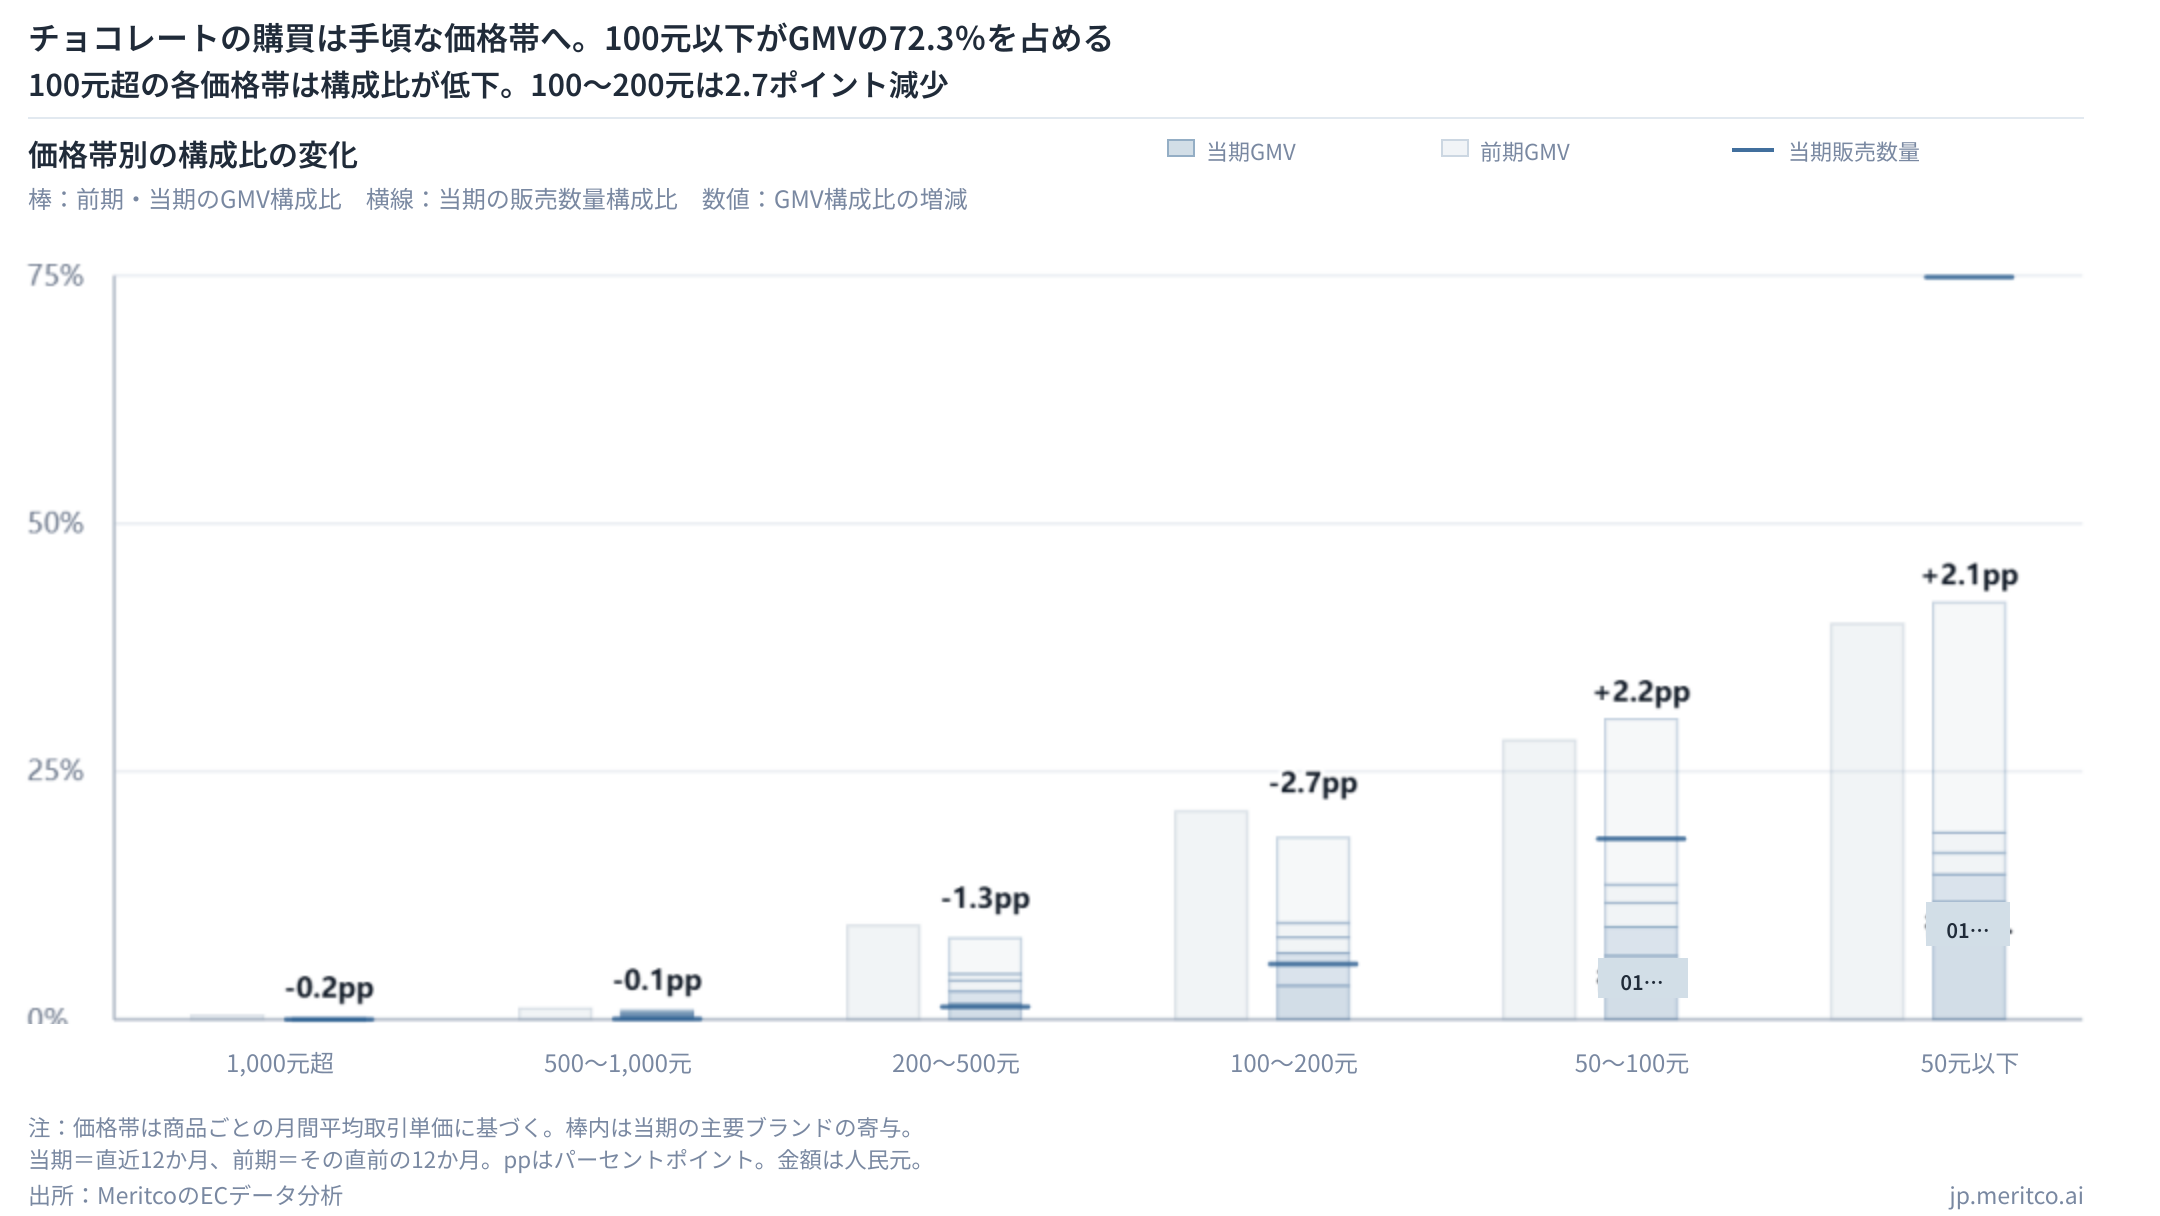
チョコレートの購買は、手頃な価格帯へと集中しています。
分析対象のEC市場では、50元以下の商品がGMVの42.0%、販売数量の74.8%を占めています。50〜100元の価格帯はGMVの30.3%で、両価格帯を合わせると72.3%に達します。
一方、100元を超える各価格帯ではGMV構成比が低下し、100〜200元の価格帯は2.7ポイント縮小しました。
中国では、菓子やスナックを低価格で販売する専門チェーン「零食量販店」が拡大しています。小容量の商品を手頃な価格で購入できることが特徴で、チョコレートブランドにとって地方都市や県域の消費者に商品を届ける重要な販路となっています。
報道によると、フェレロ中国は、零食量販店を通じて地方都市にも販路を広げ、既存の販売網を補完できると説明しています。
Meritcoの消費者リサーチでは、価格や購入しやすさに関する内容の言及率は52%で、そのうち肯定的な評価が67%、否定的な評価が33%でした。値引きや一定購入額に応じた割引への言及率は23%で、肯定的な評価は93%に達しています。
値引きによって、普段なら予算を超える商品も、気軽に買える選択肢になります。ただし、割引条件が分かりやすく、最終的に支払う金額を簡単に把握できることが前提です。
手頃な価格帯は、チョコレートを日常のおやつとして定着させる主戦場です。 小容量、ひと口ずつの個包装、分かりやすい購入価格が、新商品を試すきっかけをつくり、日々の購買を支えます。
大手の順位は安定、中堅ブランドには成長の余地
ブランド別では、従来の大手が引き続き大きなシェアを握っています。
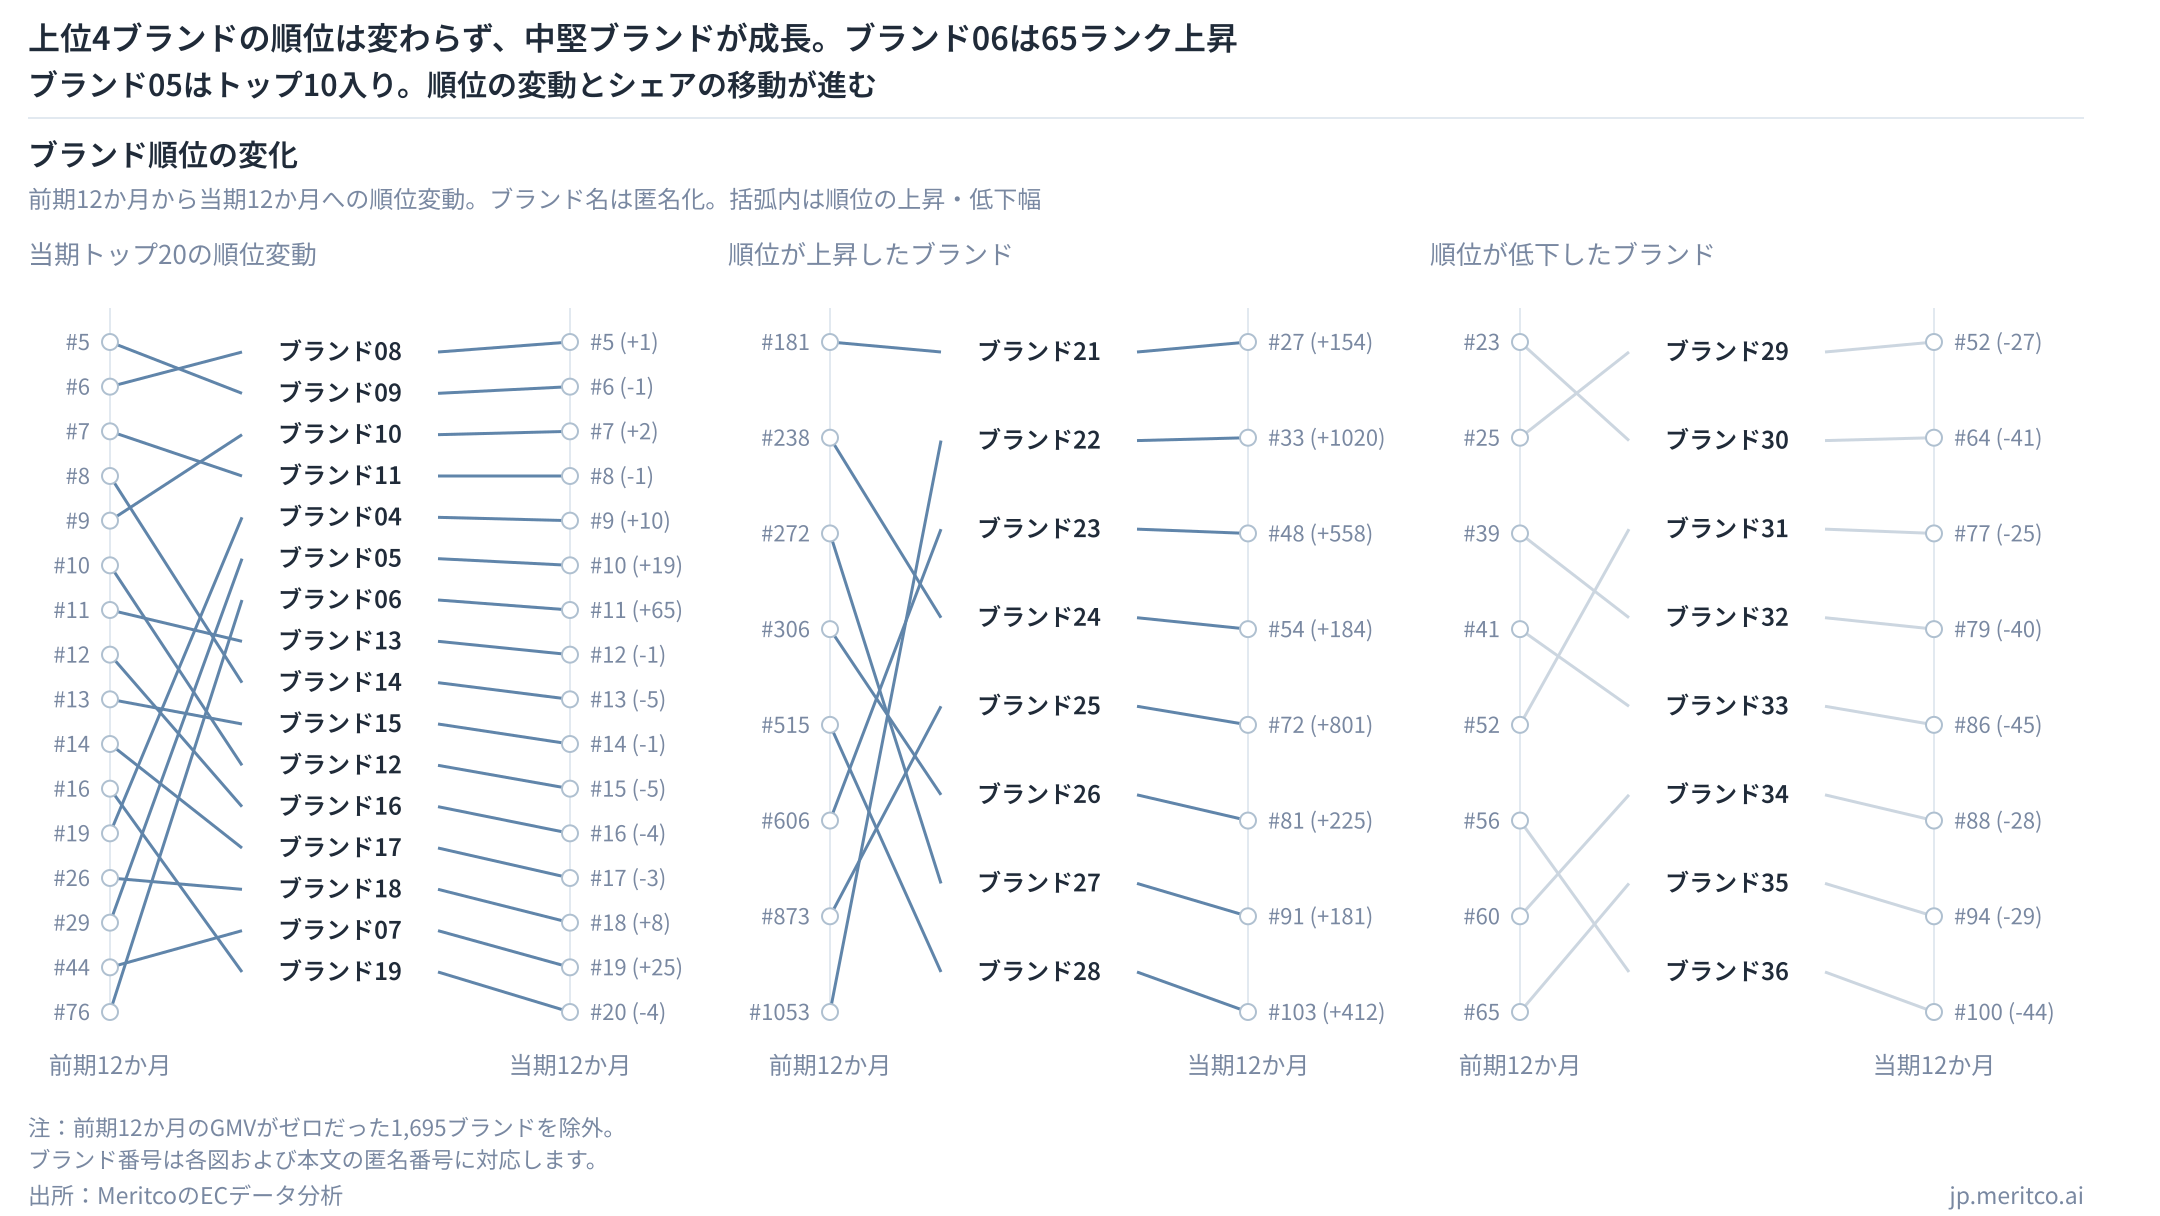
ブランド①は約19.9%のシェアで首位を維持しました。ブランド②、ブランド③もそれぞれ2位、3位を維持していますが、シェアは約0.69ポイント、約0.70ポイント低下しています。上位4ブランドの順位に変化はありませんでした。
一方、中堅・小規模ブランドの順位は大きく動いています。ブランド④は19位から9位へ上昇し、シェアは1.20ポイント拡大。ブランド⑤は29位から10位へ上昇し、1.34ポイント拡大しました。ブランド⑥は76位から11位へ上昇し、シェアは0.16%から1.59%へ拡大しています。ブランド⑦も44位から19位へ順位を上げました。
カテゴリーによって、競争環境は異なります。
市場全体の21.0%を占めるミルクチョコレートでは、ブランド①だけでカテゴリー内GMVの約49.7%を占めています。
これに対し、全体の15.8%を占めるダークチョコレートでは、ブランド④とブランド⑥のカテゴリー内シェアは、それぞれ約10.6%、約10.0%です。両ブランドの同カテゴリーにおけるGMVは、前年同期比でそれぞれ306.6%、1,692.4%増加しました。
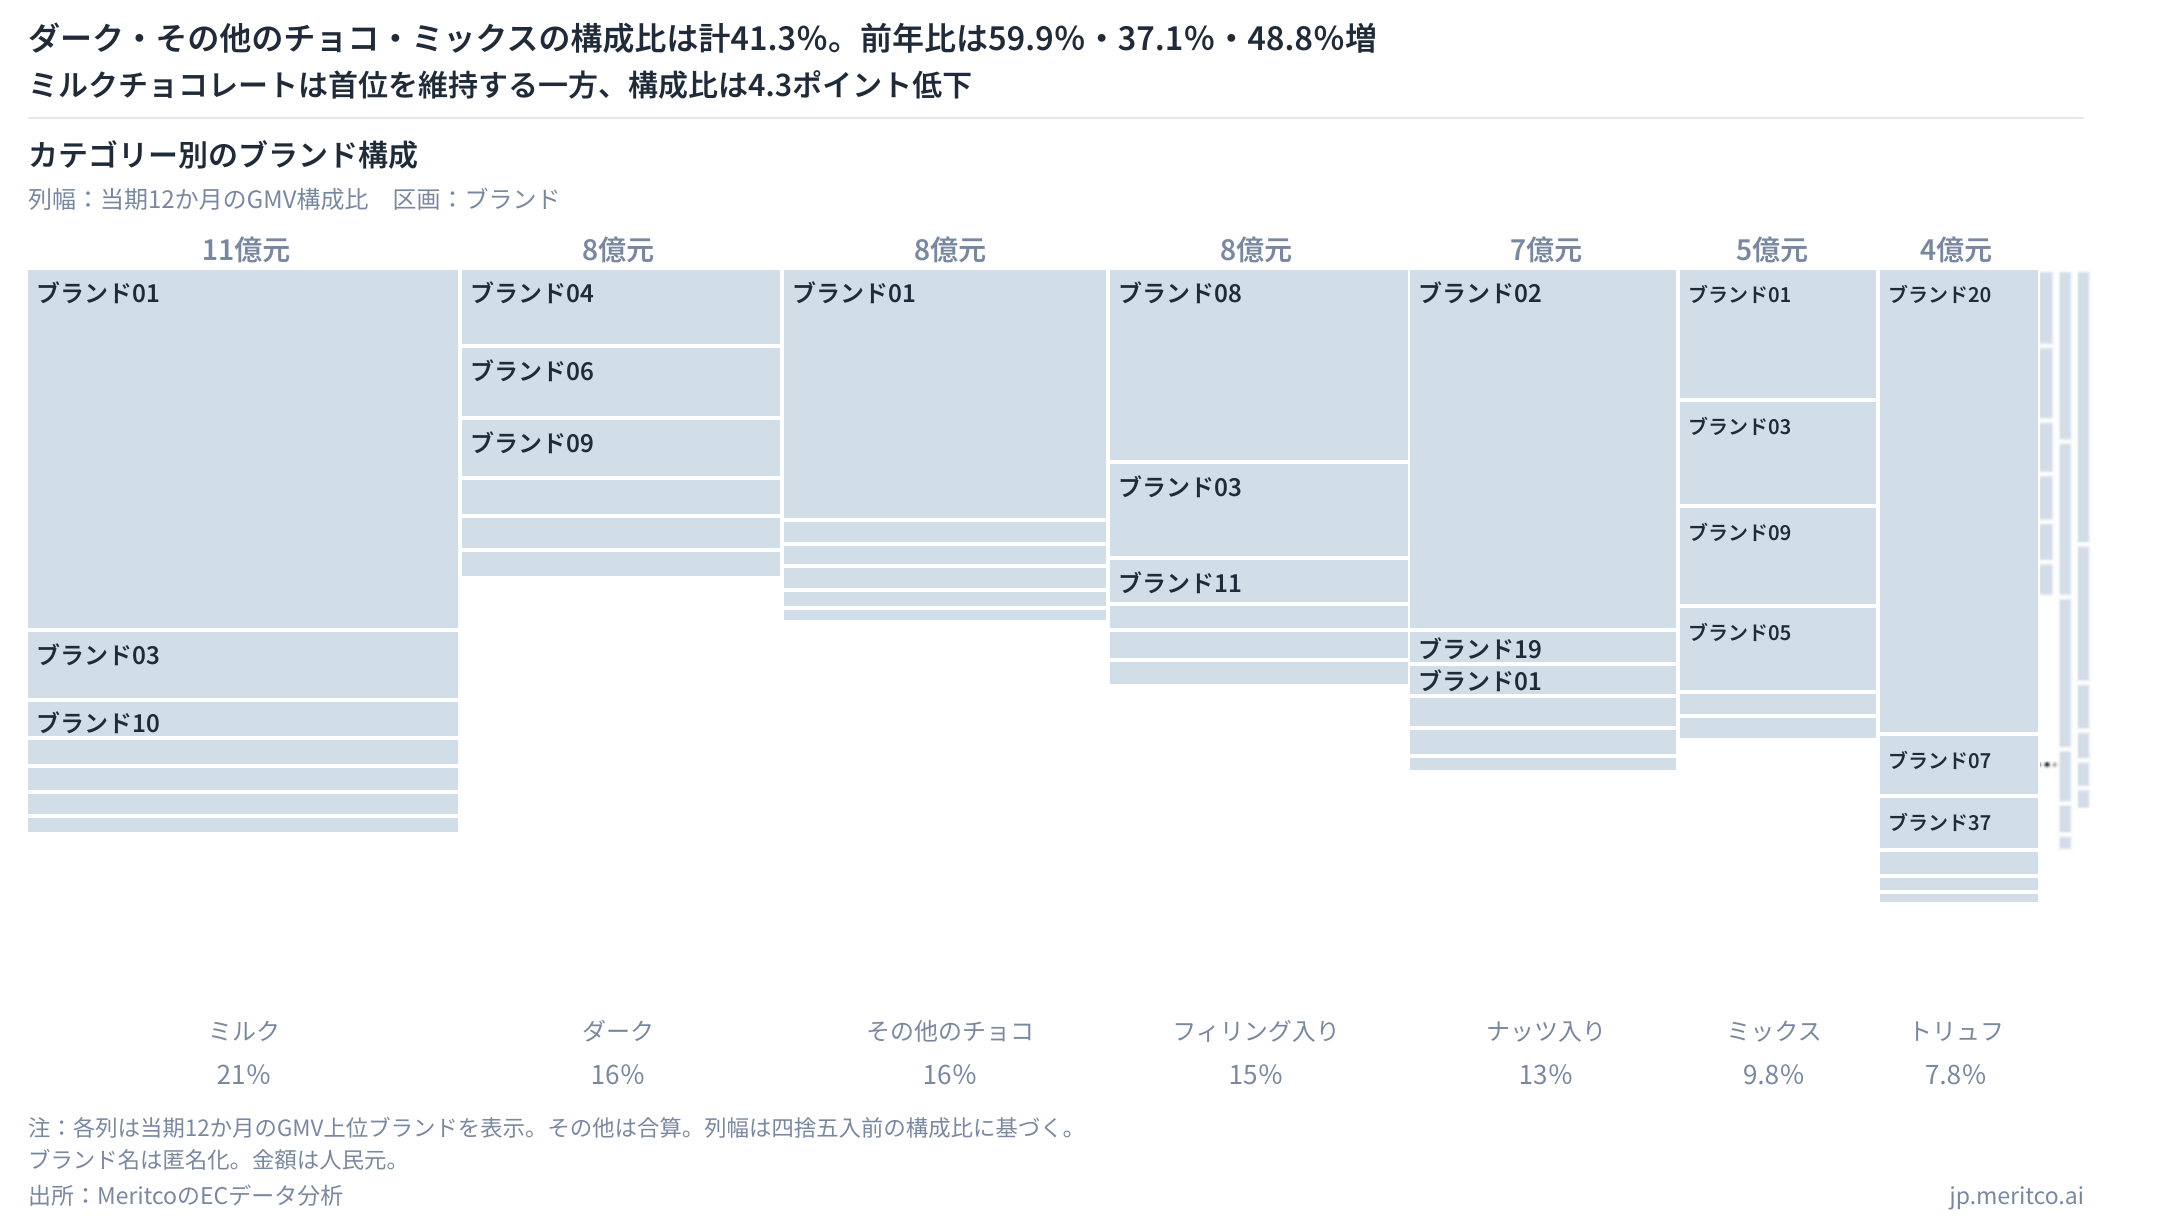
ダークチョコレートはカテゴリー自体の成長率が高く、ミルクチョコレートほど特定ブランドに集中していません。 カカオ含有率、原材料、フレーバー、包装、食べる場面など、ブランドごとに違いを打ち出す余地があります。
德芙(Dove)は東阿阿膠と共同で、伝統的な滋養素材である阿膠を使ったダークチョコレートを発売しました。チョコレートの味わいに、中国の養生文化を取り入れています。
每日黑巧は、サムズクラブで猫山王ドリアンを使ったダークチョコレートを展開しています。過去にはOATLYと共同でひと口サイズの月餅も発売し、フレーバーと食用シーンを広げてきました。
大手から新興ブランドまで商品開発が進み、販売チャネルとの連携も広がっています。
ダークチョコレートの成長を、継続的な購買につなげられるか
中国のチョコレート市場では、既存ブランドの新商品がGMVを押し上げ、ダークチョコレートなどが成長の中心へと近づいています。
購買が手頃な価格帯に集中するなか、小容量、明確な価格と内容量、食べる量を調整しやすい包装が、日常消費に入り込むための条件になっています。
ダークチョコレートは、有力な成長機会の一つです。ただし、カカオ含有率の高さやSKU数の多さだけで、継続的に選ばれるとは限りません。
甘さ控えめの味わい、豊かなカカオ感、素材を組み合わせたフレーバーを、安定したおいしさと価格に見合う価値につなげる。食べる場面に合った量や包装まで整えることが、リピート購入とブランドの成長を支えていきます。
MeritcoのECデータ分析では、自社が扱うカテゴリーの成長要因、商品構成、価格帯の変化、ブランド間の競争を分析できます。売上を伸ばしている商品や競争環境の変化を捉え、商品企画や販売戦略の検討に活用できます。
※データ・分析について
本文中の金額はすべて人民元です。EC関連数値は、MeritcoのECデータ分析による対象チャネルの直近1年間の集計値であり、中国市場全体の規模や各社の公式な販売実績を示すものではありません。ECデータに関するブランド名は匿名化し、公開情報に基づく商品事例は実名で記載しています。消費者関連数値は、分析対象内での言及・評価の傾向を示すものであり、消費者全体の構成比や満足度を表すものではありません。